
Een huis kopen in Frankrijk
Inhoudsopgave
- Een huis kopen in Frankrijk : mijn stappenplan
- De 6 fouten die kopers het vaakst maken
- Hoe werkt een compromis de vente
- Alle kosten betreffende aankoop en bezit van een woning
- Een appartement kopen in Frankrijk
- De rol van de notaris
- Het belang van de technische rapporten
- Een huis kopen zonder makelaar: verstandig of niet ?
- Een tweede woning in Frankrijk: fundamentele overwegingen
- Hoe werkt kopen met “credit vendeur” ?
- Welke regio is geschikt voor mij ?
Een huis kopen in Frankrijk : mijn stappenplan
Voor veel Nederlanders begint het met een droom.
Een oude boerderij op het platteland.
Een huis met uitzicht over de wijngaarden.
Een karakteristieke woning in een gezellig Frans dorp.
Na zeven jaar als makelaar in Frankrijk gewerkt te hebben heb ik tientallen kopers begeleid. En ik zag steeds weer hetzelfde gebeuren.
Mensen werden verliefd op een huis.
Dat is heel begrijpelijk.
Maar een huis koop je niet voor twee weken vakantie.
Je koopt een nieuw leven.
Juist daarom raad ik aan om niet in eerste instantie met een woning te beginnen, maar met een plan.
In dit artikel neem ik je stap voor stap mee door het aankoopproces en deel ik de lessen die ik zelf in de praktijk heb geleerd.
Stap 1. Kies eerst een regio, pas daarna een huis
Dit is misschien wel mijn belangrijkste advies.
Veel mensen zoeken eerst op internet naar mooie huizen.
Maar eigenlijk zou je eerst moeten nadenken over de vraag:
Waar wil ik straks iedere dag wakker worden?
Frankrijk is enorm groot.
Het leven in Bretagne is heel anders dan in de Dordogne.
De Provence verschilt weer totaal van de Auvergne of de Elzas.
Vraag jezelf daarom niet alleen af waar huizen betaalbaar zijn.
Vraag jezelf ook af:
- Hoe is het klimaat?
- Hoe ver ligt de dichtstbijzijnde supermarkt?
- Is er een ziekenhuis in de buurt?
- Zijn er voldoende winkels en voorzieningen?
- Wil ik midden in de natuur wonen of liever in een levendig dorp?
Een mooie woning op de verkeerde plek wordt zelden een goede aankoop.
Stap 2. Bepaal hoe je straks wilt leven
Tijdens bezichtigingen stelde ik mijn klanten vaak een andere vraag dan ze verwachtten.
Niet: “Hoeveel slaapkamers heeft u nodig?”
Maar: “Hoe ziet uw ideale dag er over vijf jaar uit?”
Die vraag levert vaak veel betere antwoorden op.
Wil je iedere ochtend naar de markt kunnen lopen?
Vind je het belangrijk om Nederlanders in de buurt te hebben?
Wil je rust of juist gezelligheid?
Werk je nog gedeeltelijk online?
Heb je regelmatig familie op bezoek?
Een woning moet passen bij je toekomstige leven, niet alleen bij je huidige wensen.
Stap 3. Stel een realistisch budget op
De aankoopprijs is slechts een deel van het verhaal.
Houd ook rekening met:
- notariskosten;
- belastingen;
- makelaarskosten;
- verzekeringen;
- onderhoud;
- energiekosten;
- renovaties.
Vooral oudere Franse woningen kunnen verrassingen met zich meebrengen. Meestal moet de septic tank vervangen worden; een verplichte investering van 10.000 tot 15.000 euro.
Een lage aankoopprijs kan uiteindelijk een dure investering blijken.
Stap 4. Neem de tijd voor bezichtigingen
Ik heb kopers meegemaakt die binnen twintig minuten besloten dat dit “hun droomhuis” was.
Mijn advies was altijd hetzelfde:
Doe niet gelijk een bod en kom nog een keer terug.
Bij voorkeur op een andere dag. En op een ander tijdstip.
Een dorp dat op zondagmiddag levendig lijkt, kan op maandagochtend heel stil zijn.
Een prachtig uitzicht zegt niets over de verkeersdrukte in de zomer.
Een tweede bezoek levert bijna altijd nieuwe inzichten op.
Tijdens de bezichtiging moeten de technische rapporten overlegd worden. Zij vertellen veel over de technische staat van het huis en de omgevingsrisico’s.
Stap 5. Doe pas een bod wanneer je zeker bent
In Frankrijk verlopen onderhandelingen vaak anders dan in Nederland.
De vraagprijs is meestal niet de uiteindelijke verkoopprijs en overbieden bestaat niet.
Toch is het verstandig om een bod goed te onderbouwen.
Een te laag bod kan de relatie met de verkoper onnodig onder druk zetten.
Een goed voorbereid bod laat zien dat je serieus bent.
Stap 6. Het compromis (of promesse) de vente
Wanneer verkoper en koper overeenstemming bereiken, wordt altijd eerst een compromis de vente ondertekend. Als er een makelaar in het spel is dan stelt hij dit op, zo niet dan doet de notaris het (en deze kiest meestal voor een promesse de vente).
Veel Nederlanders vergelijken dit met een voorlopig koopcontract.
Dat klopt grotendeels.
Vanaf dat moment liggen de belangrijkste afspraken vast. Een compromis de vente zonder ontbindende voorwaarden is een definitieve koop !!
Daarom is het belangrijk om dit document zorgvuldig te lezen voordat je tekent.
Stap 7. De notaris
In Frankrijk speelt de notaris een centrale rol bij de aankoop van een woning.
Hij controleert onder meer de juridische situatie van het huis, verzorgt de officiële documenten en zorgt ervoor dat de eigendomsoverdracht correct verloopt.
Veel Nederlanders denken dat de notaris uitsluitend de belangen van de koper behartigt.
Dat is niet zo.
De notaris is een onafhankelijke openbaar ambtenaar die ervoor moet zorgen dat de verkoop juridisch correct verloopt.
Maar let op ! Hij is gekozen door de verkopers dus zijn loyaliteit ligt vooral bij hen. Het is een heel goed idee om zelf ook een makelaar aan te stellen.
Stap 8. Het tekenen van de “acte authentique”. Dit is de definitieve koopacte.
Na de definitieve ondertekening, die plaats vind na 2-3 maanden na de promesse, ontvang je de sleutels.
Dit is het einde van het aankoopproces.
In werkelijkheid begint nu een nieuw hoofdstuk.
Je gaat wonen in een ander land.
Je krijgt te maken met nieuwe regels, belastingen, verzekeringen, energieleveranciers en misschien ook verbouwingen.
Een goede voorbereiding stopt daarom niet bij de overdracht van de woning.
Samenvatting:
| Stap | Waar moet je vooral op letten? |
|---|---|
| 1 | Kies eerst de juiste regio |
| 2 | Denk na over je toekomstige levensstijl |
| 3 | Kijk verder dan alleen de aankoopprijs |
| 4 | Bezoek een woning meerdere keren |
| 5 | Breng een goed onderbouwd bod uit |
| 6 | Lees het compromis de vente zorgvuldig |
| 7 | Begrijp de rol van de notaris |
| 8 | Bereid je ook voor op het leven ná de aankoop |
Mijn persoonlijke tip
Na zeven jaar in de Franse makelaardij heb ik één les geleerd die ik iedere toekomstige koper zou willen meegeven.
Je mag best verliefd worden op een huis tijdens de eerste bezichtiging, maar neem daarna de tijd om goed alles te controleren !
Ik heb mensen gezien die een prachtig huis kochten, maar zich later realiseerden dat de omgeving toch niet bij hen paste.
Ik heb ook mensen ontmoet die tijdens hun eerste bezoek twijfelden, nog eens terugkwamen en uiteindelijk een uitstekende keuze maakten.
Een huis koop je niet voor een vakantie.
Je koopt een plek waar je misschien de komende twintig jaar zult wonen.
Gun jezelf daarom de tijd om niet alleen het huis te leren kennen, maar ook de omgeving en het leven dat daarbij hoort.
De 6 meest gemaakte fouten bij de aankoop van een huis
In mijn praktijk als makelaar in Frankrijk, heb ik natuurlijk veel kopers begeleid.
De meesten waren goed voorbereid.
Ze hadden zich verdiept in de huizenmarkt, bekeken tientallen woningen op internet en wisten precies hoeveel ze wilden uitgeven.
Toch zag ik regelmatig dezelfde fouten terugkomen.
Niet omdat mensen onvoorzichtig waren.
Maar omdat een huis kopen in Frankrijk nu eenmaal anders werkt dan in Nederland.
In dit artikel deel ik de vijf fouten die ik het vaakst ben tegengekomen. Hopelijk helpen ze jou om met meer vertrouwen en minder verrassingen aan je Franse avontuur te beginnen.
“Fout” 1. Verliefd worden op een huis tijdens de eerste bezichtiging
Je kan hier eigenlijk niet spreken van een fout maar van een emotie die ons op het verkeerde been kan zetten.
Een prachtig uitzicht.
Een karakteristieke natuurstenen gevel.
Een groot stuk grond.
En voor je het weet, ben je al bezig met de inrichting van de woonkamer.
Het gaat er niet om om deze emoties te ontkennen, integendeel. Afgaan op je gevoel is heel belangrijk. Maar daarna is het essentieel af even afstand te nemen, en tijd voor het rationele stuk te nemen.
Want een eerste indruk vertelt niet het hele verhaal.
Ik adviseerde klanten daarom bijna altijd om een tweede bezoek te plannen.
Bij voorkeur op een andere dag en op een ander tijdstip.
Zo ontdek je dingen die je tijdens de eerste bezichtiging misschien niet hebt opgemerkt.
Fout 2. Alleen naar de aankoopprijs kijken
Veel kopers richten zich volledig op de vraagprijs.
Maar een woning kost meer dan alleen het bedrag dat je bij de notaris betaalt.
Denk bijvoorbeeld aan:
- notariskosten;
- makelaarskosten (maar deze zijn normaal gesproken inbegrepen in de verkoopprijs;
- onroerend goed belasting (taxes foncières);
- onderhoud;
- verzekeringen;
- energiekosten;
- eventuele verbouwingen (zeer vaak moet de septic tank vervangen worden).
Een woning die goedkoop lijkt, kan uiteindelijk duurder uitvallen dan een beter onderhouden huis met een hogere aankoopprijs.
Fout 3. De omgeving onvoldoende leren kennen
Bij het taxeren en in de verkoop zetten van een huis geldt in de makelaardij een ijzeren wet : LOCATIE, LOCATIE, LOCATIE !
Je koopt niet alleen een woning, maar je kiest vooral ook een nieuwe woonomgeving.
En die omgeving kun je niet veranderen !
Vraag jezelf daarom af:
- Hoe ver is de dichtstbijzijnde supermarkt?
- Is er een huisarts in de buurt?
- Hoe druk is het in de zomer?
- Zijn de buren permanent aanwezig of alleen in de vakantie?
- Hoe lang ben je onderweg naar een ziekenhuis of grotere stad?
- zijn er agrarische of industriële activiteit vlakbij?
Na zeven jaar in de makelaardij weet ik dat de omgeving uiteindelijk minstens zo belangrijk is als het huis zelf.
Fout 4. Denken dat alles hetzelfde werkt als in Nederland
Veel Nederlanders gaan er onbewust van uit dat de aankoopprocedure vergelijkbaar is.
Maar Frankrijk heeft zijn eigen regels.
Zo spelen onder andere het compromis de vente, de wettelijke bedenktijd en de rol van de notaris een belangrijke rol.
Dat betekent niet dat het systeem ingewikkelder is.
Wel dat het anders werkt.
Zonder goede begeleiding is het zo goed als onmogelijk om een compromis en alle bijlagen, zoals de technische rapporten, correct te interpreteren.
Fout 5. Te snel beslissen
Frankrijk roept emoties op. Dat begrijp ik heel goed.
Veel mensen dromen al jaren van een huis onder de Franse zon.
Juist daardoor ontstaat soms de neiging om snel te beslissen.
Mijn ervaring is precies het tegenovergestelde.
De beste aankopen waren vaak die waarbij kopers zichzelf de tijd gunden.
Ze bezochten meerdere woningen.
Vergeleken verschillende regio’s.
Stelden veel vragen.
En namen pas een beslissing toen ze echt overtuigd waren.
Fout 6. Blindelings vertrouwen hebben in de verkoper en de notaris
De paperassenwinkel waar je mee te maken hebt bij de aankoop van een huis is indrukwekkend. Dat is irritant, maar bedenk dat al deze wetten, regels en verplichtingen vooral ontstaan zijn om (in eerste instantie) de koper te beschermen. Heel veel kopers ontdekten in het verleden na de aankoop elementen die de koop in een ramp veranderden. Verborgen gebreken, een slechte electrische installatie, een verwarming die direct de geest geeft, boktorren, een septic tank die niet werkt, etc, etc.
De verkoper die o zo sympathiek was tijdens de verkoop blijkt ineens nergens meer te vinden te zijn. De verzwegen stank van de boerderij even verderop. De weg die ineens super druk blijkt te zijn.
En bedenk dat de notaris in principe aangesteld word door de verkoper, en, als persoonlijke kennis van de verkopers, de eventuele problemen nog wel een kan bagatelliseren. Natuurlijk is hij in principe onpartijdig, en door de staat aangesteld, maar pas op ! Zijn loyaliteit ligt bij de verkoper ! Zeker als buitenlander is het belangrijk om ook je eigen notaris te hebben.
Kun je deze fouten voorkomen?
Gelukkig wel.
Met een goede voorbereiding kom je al een heel eind.
Neem de tijd.
Laat je niet opjagen.
En durf vragen te stellen.
Een woning koop je waarschijnlijk maar een paar keer in je leven.
Daar mag je rustig de tijd voor nemen.
Samenvatting
| Veelgemaakte fout | Mijn advies |
|---|---|
| Verliefd worden tijdens de eerste bezichtiging | Plan altijd een tweede bezoek |
| Alleen naar de aankoopprijs kijken | Bereken ook alle bijkomende kosten |
| De omgeving onderschatten | Leer de regio minstens zo goed kennen als het huis |
| Denken dat Frankrijk hetzelfde werkt als Nederland | Verdiep je vooraf in de Franse aankoopprocedure |
| Te snel beslissen | Neem de tijd en vergelijk meerdere woningen |
Mijn persoonlijke tip
Als ik één advies mag geven aan iedereen die een huis in Frankrijk wil kopen, dan is het dit:
Koop nooit een huis omdat je bang bent dat iemand anders je voor zal zijn.
En dat is niet zo eenvoudig als je voelt “dit is mijn plek”, of als de makelaar je onder druk zet, wat een veel voorkomende praktijk is.
Maar een woning kopen is geen wedstrijd.
In de loop der jaren heb ik gemerkt dat mensen zelden spijt hebben van een beslissing waar ze rustig over hebben nagedacht.
Spijt ontstaat veel vaker wanneer emoties de overhand krijgen.
Frankrijk blijft ook morgen een prachtig land.
En er komt altijd weer een volgende mooie woning op de markt.
Uit de praktijk“Ik herinner me een Nederlands echtpaar dat tijdens de eerste bezichtiging helemaal weg was van een prachtige boerderij. Gelukkig besloten ze nog een tweede keer terug te komen. Toen ontdekten ze dat de doorgaande weg achter de tuin in de zomer veel drukker was dan ze tijdens hun eerste bezoek hadden gemerkt. Uiteindelijk kochten ze een andere woning waar ze nog steeds met veel plezier wonen.”
Hoe werkt een compromis de vente in Frankrijk?
Tijdens bezichtigingen kreeg ik vaak dezelfde vraag van de aspirant kopers:
“Wanneer zijn we eigenlijk echt eigenaar van het huis?”
Dat lijkt een eenvoudige vraag, maar in Frankrijk verloopt de aankoop van een woning anders dan in Nederland.
Een belangrijk moment in het aankoopproces is het ondertekenen van het compromis de vente.
Veel Nederlanders vergelijken dit met een voorlopig koopcontract.
Ja, dat klopt, maar het vertelt niet het hele verhaal.
In dit artikel leg ik uit wat een compromis de vente precies is, waarom het zo belangrijk is en waar je als koper extra op moet letten.
Wat is een compromis de vente?
Het compromis de vente is het document waarin koper en verkoper officieel afspreken dat de woning verkocht wordt onder vooraf vastgelegde voorwaarden.
Vanaf dat moment liggen vrijwel alle belangrijke afspraken vast.
Denk bijvoorbeeld aan:
- de verkoopprijs;
- de beschrijving van de woning;
- de inventaris die eventueel achterblijft;
- de geplande datum van de definitieve overdracht;
- de voorwaarden waaronder de verkoop doorgaat.
Hoewel de eigendom pas later officieel wordt overgedragen bij de notaris, is het compromis de vente veel meer dan een intentieverklaring.
Het is een juridisch bindende overeenkomst.
Wat is het verschil tussen een compromis de vente en een promesse de vente ?
Veel Nederlanders die een huis in Frankrijk willen kopen, raken in de war door de begrippen compromis de vente en promesse de vente. Toch is er een belangrijk juridisch verschil, ook al leiden beide documenten uiteindelijk tot de aankoop van een woning.
Hieronder zie je de belangrijkste verschillen.
| Compromis de vente | Promesse de vente |
|---|---|
| Koper én verkoper verbinden zich aan de verkoop. | Alleen de verkoper verbindt zich om te verkopen. |
| De koper verplicht zich om de woning te kopen zodra aan de voorwaarden is voldaan. | De koper krijgt een optie om de woning binnen een bepaalde termijn wel of niet te kopen. |
| Wordt ook wel een wederzijdse koopovereenkomst genoemd. | Wordt ook wel een eenzijdige verkoopbelofte genoemd. |
| Trekt één van de partijen zich zonder geldige reden terug, dan kan de andere partij de uitvoering van de verkoop of een schadevergoeding eisen. | Ziet de koper uiteindelijk af van de aankoop (buiten de wettelijke bedenktijd of zonder geldige ontbindende voorwaarde), dan verliest hij meestal de al betaalde vergoeding. |
| Dit is veruit de meest gebruikte overeenkomst in Frankrijk (ongeveer 80 à 90% van alle transacties). | Wordt vooral gebruikt wanneer de koper nog meer vrijheid wil behouden of wanneer er nog onzekerheden zijn. |
Het compromis de vente
Het compromis de vente wordt in Frankrijk vaak samengevat met de uitdrukking:
“Le compromis vaut vente.”
Dat betekent dat koper en verkoper juridisch gezien al overeenstemming hebben bereikt over de woning én de prijs. De verkoop is in principe gesloten, op voorwaarde dat aan de eventuele ontbindende voorwaarden wordt voldaan, zoals het verkrijgen van een hypotheek.
In de meeste gevallen betaalt de koper bij ondertekening een waarborgsom van 5 tot 10% van de koopprijs.
De promesse de vente
Bij een promesse de vente reserveert de verkoper de woning gedurende een afgesproken periode (meestal twee tot drie maanden) exclusief voor één koper.
Daarvoor betaalt de koper een indemnité d’immobilisation, een reserveringsvergoeding die meestal ongeveer 10% van de koopprijs bedraagt.
Gedurende deze periode:
- mag de verkoper de woning niet aan iemand anders verkopen;
- beslist de koper zelf of hij de koop definitief wil laten doorgaan.
Besluit de koper uiteindelijk af te zien van de aankoop (zonder dat een ontbindende voorwaarde van toepassing is), dan is hij deze vergoeding doorgaans kwijt.
De wettelijke bedenktijd
Of je nu een compromis de vente of een promesse de vente ondertekent, als particuliere koper heb je in Frankrijk altijd recht op een wettelijke bedenktijd van 10 dagen.
Tijdens deze periode:
- mag je zonder opgaaf van reden van de aankoop afzien;
- krijg je de volledige waarborgsom of reserveringsvergoeding terug.
Welke overeenkomst komt het meest voor?
Bij de overgrote meerderheid van de woningverkopen in Frankrijk wordt een compromis de vente ondertekend.
Een promesse de vente wordt vooral gebruikt wanneer de koper nog extra tijd wil om een definitieve beslissing te nemen of wanneer bepaalde aspecten van de aankoop nog onderzocht moeten worden.
Mijn advies
Voor de meeste Nederlanders die een woning in Frankrijk kopen – als hoofdverblijf of als tweede huis – krijg je altijd te maken met een compromis de vente.
De ontbindende voorwaarden worden hoofdzakelijk door de koper bedongen. Denk bijvoorbeeld aan het verkrijgen van een hypotheek, eventuele stedenbouwkundige beperkingen of andere juridische bijzonderheden. Deze voorwaarden bepalen uiteindelijk jouw bescherming als koper.
Wie stelt het compromis op?
Dat kan op verschillende manieren.
In de praktijk wordt het compromis vaak opgesteld door:
- of de makelaar;
- of de notaris van de verkoper (deze kiest meestal voor een promesse de vente);
Welke oplossing wordt gekozen, hangt af van de situatie. Als er een makelaar in het spel is dan stelt deze meestal het compromis op. Je hoeft daar niet bang voor te zijn, makelaars zijn hier capabel voor en tevens zal hij het ontwerp van het document altijd overleggen aan de notaris(sen) voor verificatie.
Bij een directe verkoop, dus zonder tussenkomst van een makelaar, stelt de notaris die is aangesteld door de verkoper het compromis op. In dit geval heet dit meestal een “promesse de vente”. Er zijn technische verschillen tussen deze documenten maar in principe komt het op hetzelfde neer.
Ik raad iedere koper ten sterkste aan om een eigen notaris aan te stellen. Daarmee verzeker je je ervan dat jouw belangen volledig en correct behartigt worden.
Kun je na het tekenen nog van gedachten veranderen?
JA!
Hier zit een belangrijk verschil met Nederland.
Voor particuliere kopers geldt in Frankrijk een wettelijke bedenktijd van tien dagen.
Gedurende deze periode kun je zonder opgave van reden afzien van de aankoop.
Na deze termijn wordt dat veel moeilijker. Als je de zaak laat vallen, dan bent je in principe je aanbetaling kwijt !
Daarom is het verstandig om vóór het tekenen alle vragen te stellen die je nog hebt.
Welke voorwaarden staan er meestal in?
Een compromis de vente bevat vaak zogenaamde ontbindende voorwaarden (conditions suspensives).
Dat zijn afspraken die bepalen wanneer de koop toch niet doorgaat. Meestal is het de koper die ontbindende voorwaarden wil opnemen in de acte, bijvoorbeeld het verkrijgen van financiering.
Wanneer je een hypotheek nodig hebt en deze uiteindelijk niet krijgt, kan de koop – mits correct opgenomen in het contract – worden ontbonden.
Afhankelijk van de situatie kunnen ook andere voorwaarden worden opgenomen, bijvoorbeeld het al of niet verkopen van de eigen woning.
Juist daarom is het belangrijk om het document niet te zien als een standaardformulier.
Iedere aankoop is anders.
Moet je alles zelf controleren?
Nee.
De notaris controleert in de periode na het tekenen van het compromis onder andere de juridische situatie van de woning, bijvoorbeeld of er nog een hypotheek op het huis rust, of de verkoper wel de echte eigenaar is, en of de kadastrale gegevens kloppen.
Ook meld hij de verkoop aan bij de gemeente, die altijd het “droit de préemption” heeft, oftewel het recht om het huis zelf tegen dezelfde voorwaarden te kopen (bijvoorbeeld voor de constructie van een weg of een nieuwe wijk).
Ook de SAFER (Société d’Aménagement Foncier et d’Etablissement Rural) kan soms in landelijke gebieden van hetzelfde recht gebruik maken.
Maar als koper blijf je zelf verantwoordelijk om goed te begrijpen wat je ondertekent.
Neem daarom rustig de tijd om het compromis door te lezen. Maar zonder begeleiding is het praktisch niet mogelijk om de juridische taal te begrijpen. Fouten in interpretatie zijn zo snel gemaakt, en denk niet dat de AI alles begrijpt en correct vertaalt.
Vraag uitleg wanneer iets niet duidelijk is.
Een goede makelaar of notaris zal daar altijd de tijd voor nemen.
Hoe lang duurt het tot de definitieve overdracht?
Tussen het compromis de vente en de definitieve ondertekening bij de notaris zit meestal een periode van ongeveer twee tot drie maanden.
In die tijd worden alle administratieve en juridische controles uitgevoerd.
Pas daarna vindt de officiële overdracht plaats en ontvang je de sleutels van de woning.
Veelvoorkomende misverstanden
Tijdens mijn jaren in de Franse makelaardij hoorde ik regelmatig dezelfde misverstanden.
“Het is maar een voorlopig contract.”
Nee.
Het compromis de vente is juridisch een zeer belangrijk document.
“Na het tekenen kan ik altijd nog zonder gevolgen afhaken.”
Alleen binnen de wettelijke bedenktijd of wanneer een ontbindende voorwaarde van toepassing is.
“De notaris controleert alles, dus ik hoef niets meer te lezen.”
Ook dat is een misverstand.
Lees altijd zelf het contract en stel vragen wanneer iets niet duidelijk is.
Uit de praktijk
Ik herinner me een Nederlands echtpaar dat zich vooral bezighield met de inrichting van hun toekomstige woning.
Gelukkig namen we vóór de ondertekening samen rustig het compromis de vente door.
Daarbij bleek dat een kleine berging, waarvan zij dachten dat die bij de woning hoorde, helemaal niet in de verkoop was inbegrepen.
Het was geen groot probleem, maar wel iets dat voor teleurstelling had kunnen zorgen.
Verder zag ik vaak dat aspirant kopers niet goed de grenzen van het terrein controleerden. Makelaars hebben er soms een broertje dood aan om een rondje rond het hele terrein te maken met de koper, zeker als het terrein groot is.
Denk niet dat je lastig bent als je veel vragen stelt aan een makelaar, en veel tijds neemt voor een bezoek ! Jij bent degene die met de consequenties geconfronteerd wordt als er later een probleem is.
Samenvatting
| Onderwerp | Belangrijk om te weten |
|---|---|
| Wat is het? | Een juridisch bindende koopovereenkomst |
| Wanneer wordt het getekend? | Nadat koper en verkoper overeenstemming hebben bereikt |
| Bedenktijd koper | 10 dagen |
| Ontbindende voorwaarden | Mogelijk, bijvoorbeeld bij het niet verkrijgen van een hypotheek |
| Definitieve overdracht | Meestal 2 à 3 maanden later bij de notaris |
| Advies | Lees het contract zorgvuldig en stel vragen |
Mijn persoonlijke tip
In mijn jaren als makelaar heb ik gemerkt dat kopers vaak vooral bezig zijn met het huis zelf.
Dat is begrijpelijk.
Maar een succesvolle aankoop begint niet bij de sleuteloverdracht.
Die begint op het moment dat je begrijpt wat je ondertekent.
Mijn advies is daarom eenvoudig:
Het tekenen van het compromis is administratief het belangrijkste moment bij een aankoop. Laat je niet opjagen door de makelaar of de verkoper ! En stel uitgebreid alle vragen.
Een paar extra vragen stellen kost misschien een half uur.
Een misverstand achteraf kan je jarenlang blijven achtervolgen.
Wist je dat?Sinds 2015 bedraagt de wettelijke bedenktijd voor particuliere kopers in Frankrijk tien dagen. Deze termijn begint pas te lopen de dag nadat je het compromis persoonlijk getekend hebt bij de notaris, of de dag nadat het document per aangetekende brief met ontvangstbevestiging aan je gepresenteerd is.
Alle kosten betreffende aankoop en bezit van een woning
Je bent als koper in eerste instantie enigszins gefixeerd op één bedrag : de vraagprijs zoals aangegeven in de advertentie
Dat is logisch. Als je op internet naar Franse woningen zoekt, zie je bijvoorbeeld een huis van €250.000 en denkt: dat is ongeveer mijn budget.
Maar pas op !
Een woning kopen en bezitten brengt in Frankrijk verschillende andere kosten met zich mee. Sommige betaal je één keer bij de aankoop, andere ieder jaar en weer andere ontstaan pas wanneer je gaat verbouwen, verkopen of de woning als tweede huis gebruikt.
Na zeven jaar in de Franse makelaardij heb ik gemerkt dat vooral buitenlandse kopers kosten van verbouwingen sterk onderschatten.
Daarom wil ik in dit artikel niet alleen naar de aankoopprijs kijken, maar naar het totale financiële plaatje.
1. De aankoopprijs van de woning
Laten we beginnen met het meest voor de hand liggende: de prijs van het huis.
Maar zelfs hier moet je goed opletten.
De prijs die je op een advertentie ziet, is niet altijd het bedrag dat uiteindelijk op dezelfde manier in de verkoopakte wordt vermeld. Makelaarskosten kunnen bijvoorbeeld onderdeel zijn van de aangegeven prijs of apart worden vermeld.
Bekijk dus goed de advertentie en stel de vraag: “Is de makelaarscourtage inbegrepen in deze prijs?”
2. De kosten van de notaris
Dit zijn de zogenaamde frais de notaire, hoewel deze benaming eigenlijk misleidend is.
Een groot deel van dit bedrag bestaat namelijk uit belastingen en heffingen die via de notaris aan de overheid worden afgedragen. De notaris ontvangt zelf slechts een deel als vergoeding.
Bij een bestaande woning (dans l’ancien) moet je momenteel rekenen op 8% van de aankoopprijs.
Bij nieuwbouw ligt dat meestal aanzienlijk lager: ongeveer 2 tot 3%.
Bij een woning van €300.000 betekent dit dus een bedrag van €24.000 !
Dat is een bedrag dat je beslist in je budget moet opnemen.
3. Makelaarskosten
Wie een woning via een makelaar koopt betaalt honoraires d’agence.
Wie deze kosten betaalt en hoe ze in de advertentie worden weergegeven, kan verschillen.
Je ziet bijvoorbeeld de termen HAI = Honoraires d’Agence Inclus) of FAI (Frais d’Agence Inclus)
De prijs in de advertentie is altijd inclusief de makelaarskosten.
Er is wel een verschil tussen “Frais d’agence à la charge du vendeur” (in dit geval betaalt de verkoper de makelaar) en “Frais d’agence à la charge de l’acquéreur” (in dit geval betaalt de koper de kosten via de notaris bij het tekenen van de definitieve koopacte).
Dat is geen detail, want bij een woning van €300.000 kan een 4-5 procent, wat de gebruikelijke makelaarscourtage is, een aanzienlijk bedrag betekenen.
4. Kosten voor een hypotheek
Wanneer je een deel van de aankoop financiert met een hypotheek, komen daar extra kosten bij.
Denk onder andere aan:
- dossierkosten van de bank;
- kosten voor de hypotheekgarantie;
- eventuele kosten voor een hypotheekakte;
- een verzekering voor de lening.
De precieze kosten hangen af van de bank en de gekozen financiering.
Voor iemand die in Nederland woont en in Frankrijk wil kopen, is de financiering ingewikkelder dan voor iemand die al in Frankrijk woont.
Franse banken zijn de laatste jaren veel veeleisender geworden betreffende het vertrekken van een hypotheek. Als je niet een heel solide dossier hebt, hetgeen in de praktijk neerkomt op het kunnen aantonen van goede vaste inkomsten, dan is het verkrijgen van een hypotheek, ook voor de Fransen, vrijwel onmogelijk.
Daarom zou ik de financieringsmogelijkheden vóór je serieus gaat bieden op een woning onderzoeken.
Persoonlijke ervaring: Ik heb voor de aankoop van mijn huis in de Ardèche Nederlandse banken benaderd, maar die gaven allemaal niet thuis als het ging om een huis in Frankrijk. Ik denk dat deze situatie nog steeds van kracht is.
5. De taxe foncière
Zodra je eigenaar bent van een woning in Frankrijk krijg je te maken met de taxe foncière.
Dit is een jaarlijkse gemeentelijke belasting voor eigenaren van vastgoed.
Het bedrag kan behoorlijk verschillen van de ene gemeente tot de andere.
Twee woningen met ongeveer dezelfde aankoopprijs kunnen daardoor toch een heel verschillende jaarlijkse belasting hebben.
Mijn advies aan potentiële kopers is daarom simpel:
Vraag vóór je een bod doet naar de laatste taxe foncière van de woning.
Dan weet je tenminste welk bedrag de huidige eigenaar betaalt.
Nog een persoonlijke ervaring: Een van mijn huidige buren kocht enkele jaren gelden een woning en kwam er een jaar later achter dat hij een veel hoger bedrag moest betalen als getoond bij de aankoop. Bij navraag bleek dat de oude eigenaar grotendeels vrijgesteld was ! Check dus of dit bedrag ook voor jou zal gelden!
6. De taxe d’habitation: opgelet met een tweede woning
Hier bestaat veel verwarring over.
De taxe d’habitation op de hoofdwoning is sinds 2023 afgeschaft.
Maar dat betekent niet dat de taxe d’habitation volledig verdwenen is.
Voor een résidence secondaire, dus een tweede woning, blijft deze belasting bestaan.
Dat is dus relevant voor Nederlanders die aanvankelijk een huis in Frankrijk kopen als vakantiewoning en pas later permanent willen emigreren.
Ook hier kunnen de bedragen per gemeente sterk verschillen.
7. Verzekering van de woning
Een eigenaar moet ook rekening houden met de verzekering van de woning.
De Franse assurance habitation dekt onder andere risico’s zoals brand, waterschade en bepaalde aansprakelijkheden.
Voor een tweede woning kunnen de voorwaarden en premies weer anders zijn.
Het is verstandig om vóór de aankoop al een indicatie van de verzekeringskosten te vragen.
8. Energie en water
Dan komen we bij de gewone kosten van het dagelijks leven.
Denk aan:
- elektriciteit;
- gas of andere verwarming;
- water;
- eventueel hout of pellets;
- internet;
- afvalheffingen.
Bij een oudere Franse woning kunnen vooral de energiekosten aanzienlijk zijn.
Een groot oud huis met enkel glas en elektrische verwarming kan op papier goedkoop lijken, maar in de praktijk behoorlijk duur zijn om te verwarmen.
Kijk daarom niet alleen naar het energielabel. In Frankrijk heet dit het rapport diagnostic DPE. Over de berekeningmethodes die in dit rapport gebruikt worden is veel polemiek, en deze zijn al meerdere keren veranderd in de laatste 10 jaar.
Vraag dus vooral de facturen van de werkelijke energierekeningen van de afgelopen jaren, wanneer die beschikbaar zijn. Als een verkoper deze niet wil geven dan moet je heel wantrouwig worden !!
9. Onderhoud en reparaties
Dit is misschien wel de kostenpost die toekomstige kopers het gemakkelijkst vergeten.
Een huis blijft onderhoud nodig hebben.
Een dak.
Een verwarmingsinstallatie.
Schilderwerk.
Tuinonderhoud.
Sanitair.
Elektriciteit.
Een zwembad.
Een septic tank.
De meeste septic tanks van oudere woning zijn niet “op norm” . Dat wil niet zeggen dat ze niet correct functioneren, maar dat de koper de verplichting heeft om deze situatie “op norm” te brengen. In de praktrijk betekent dit meestal een factuur van tussen de € 10.000 en € 15.000 !!
Bij een oud Frans huis kunnen andere kosten bovendien snel oplopen.
Daarom zou ik bij een oudere woning altijd een bedrag reserveren voor onverwachte reparaties.
10. Verbouwingen en renovaties
Veel Nederlanders kopen juist een oude Franse woning omdat ze verliefd worden op het karakter ervan.
Een oude stenen boerderij.
Een dorpshuis met een grote schoorsteen.
Een oude longère.
Dat kan prachtig zijn.
Maar vergeet niet dat charme en comfort niet altijd hetzelfde zijn.
Een woning kan bijvoorbeeld behoefte hebben aan:
- betere isolatie;
- nieuwe ramen;
- een nieuw verwarmingssysteem;
- elektriciteitswerken;
- dakrenovatie;
- sanitaire aanpassingen.
Maak daarom vóór de aankoop een realistische schatting van de noodzakelijke werkzaamheden.
En neem daarbij een financiële reserve.
Een verbouwing kost bijna altijd meer tijd en geld dan je aanvankelijk denkt.
11. Eventuele kosten van een copropriété
Koop je geen vrijstaande woning maar bijvoorbeeld een appartement, dan krijg je mogelijk te maken met een copropriété.
Dan betaal je periodiek bijdragen voor het gemeenschappelijke gebouw.
Denk aan:
- onderhoud van het dak;
- schoonmaak;
- gemeenschappelijke verlichting;
- lift;
- gemeenschappelijke tuin;
- groot onderhoud.
Vraag bij een appartement altijd naar de recente stukken van de copropriété en naar geplande grote werkzaamheden.
Een lage maandelijkse bijdrage zegt namelijk niet automatisch dat het gebouw goedkoop is.
Misschien staat er juist een grote renovatie voor de deur.
Ik kom hier elders op terug in een specifiek artikel betreffende de aankoop van een appartement, wat echt héél anders is dan de aankoop van een huis.
12. Als je de woning verhuurt
Sommige Nederlanders kopen een huis in Frankrijk met het idee om het gedurende een deel van het jaar te verhuren.
Ook dan zijn er extra kosten en regels.
Denk aan:
- beheer;
- schoonmaak;
- onderhoud;
- verzekering;
- belastingen;
- eventuele lokale verplichtingen.
De fiscale behandeling hangt bovendien af van je persoonlijke situatie en van het soort verhuur.
Zie verhuur daarom niet simpelweg als een manier om de aankoopkosten terug te verdienen.
Maak eerst een realistische berekening van de netto-opbrengst.
Wat kost een huis van €300.000 nu eigenlijk?
Laten we een eenvoudig voorbeeld nemen.
Stel dat je een bestaande woning koopt voor €300.000.
Dan kan het financiële plaatje er ongeveer als volgt uitzien:
| Kosten | Eenmalig of jaarlijks? | Indicatie |
|---|---|---|
| Netto verkoopprijs | Eenmalig | €300.000 |
| Notariskosten | Eenmalig | €24.000 |
| Makelaarskosten | Eenmalig | ongeveer € 15.000 |
| Hypotheekkosten | Eenmalig | afhankelijk van financiering |
| Taxe foncière | Jaarlijks | vaak tussen de € 500 en € 1500 |
| Taxe d’habitation | Jaarlijks bij tweede woning | Vaak hetzelfde bedrag als de taxes foncières |
| Woonverzekering | Jaarlijks | afhankelijk van woning en dekking |
| Energie en water | Jaarlijks | afhankelijk van gebruik en woning |
| Onderhoud | Jaarlijks/reserve | sterk afhankelijk van woning |
| Renovaties | Eenmalig/periodiek | afhankelijk van de staat van het huis |
| Copropriété | Jaarlijks, indien van toepassing | afhankelijk van gebouw |
Het belangrijkste is dat je niet alleen met €300.000 moet rekenen.
De werkelijke financiële verplichting begint pas wanneer je alle bijkomende kosten meeneemt.
Uit de praktijk
Toen ik als makelaar werkte, merkte ik regelmatig dat kopers heel precies wisten hoeveel ze maximaal voor een woning wilden betalen.
Maar wanneer ik vervolgens vroeg: “En hoeveel reserveert u voor de eerste twee jaar?”
werd het antwoord vaak een stuk minder duidelijk.
Je ziet immers een prachtig huis van €280.000 en denkt niet onmiddellijk aan een dak dat over vijf jaar vervangen moet worden.
Toch is juist dat onderscheid belangrijk.
Een huis dat je kunt kopen is niet automatisch een huis dat je comfortabel kunt bezitten.
Een goede manier om je budget te berekenen
Mijn advies is om je budget in drie delen te verdelen.
1. De aankoop
Hoeveel kun je daadwerkelijk voor de woning betalen?
2. De bijkomende aankoopkosten
Notaris, eventuele makelaar, financiering en andere kosten.
3. De financiële reserve
Hoeveel geld houd je over voor onderhoud, onverwachte reparaties en eventuele verbouwingen?
Pas wanneer je deze drie bedragen naast elkaar hebt gezet, weet je werkelijk wat je je kunt veroorloven.
Mijn persoonlijke tip
Als je mij vraagt wat de belangrijkste financiële fout is die ik bij buitenlandse kopers heb gezien, dan is het niet dat ze een huis te duur kochten.
Het is dat ze te weinig reserve overhielden na de aankoop.
Mijn advies is daarom:
Gebruik niet al je beschikbare vermogen om het huis te kopen.
Een financiële buffer geeft je vrijheid.
Misschien ontdek je na de verhuizing dat de keuken toch vervangen moet worden. Misschien blijkt het dak beter te worden vernieuwd. Of misschien wil je na een paar jaar gewoon iets aan de woning veranderen.
Dat is allemaal veel gemakkelijker wanneer je nog een financiële reserve hebt.
Een huis in Frankrijk moet je nieuwe leven ondersteunen.
Het mag niet zo zijn dat je nieuwe huis je financiële vrijheid wegneemt.
Het kopen van een appartement in Frankrijk
Een appartement kopen in Frankrijk kan aantrekkelijk zijn.
Je hebt vaak minder onderhoud dan bij een vrijstaand huis, je zit midden in een dorp of stad en je kunt soms beschikken over voorzieningen zoals een gemeenschappelijke tuin, zwembad of parkeerplaats.
Voor Nederlanders die een tweede woning zoeken, kan een appartement daarom een interessante keuze zijn.
Maar er is één belangrijk verschil met het kopen van een vrijstaand huis:
Je koopt niet alleen je eigen appartement. Je wordt ook mede-eigenaar van een deel van het gebouw.
En daarmee krijg je te maken met de Franse copropriété.
Dat is een onderwerp waar ik Nederlandse kopers altijd extra aandacht voor gaf.
Wat is een copropriété?
Een copropriété is een gebouw of complex waarvan verschillende onderdelen eigendom zijn van verschillende personen.
Je koopt bijvoorbeeld appartement nummer 12.
Maar het dak, de gevel, de trap, de hal, de lift en andere gemeenschappelijke delen zijn gezamenlijk eigendom van de appartementseigenaren.
Je bent dus eigenaar van je eigen appartement én mede-eigenaar van een aandeel in de gemeenschappelijke delen.
Dat laatste is belangrijk.
Want als het dak over een paar jaar vervangen moet worden, kun je als eigenaar niet zeggen:
“Dat is niet mijn dak.”
Je draagt als mede-eigenaar mee bij aan de kosten.
De syndic: wie beheert de copropriété?
De dagelijkse administratie en het beheer van een copropriété worden meestal verzorgd door een syndic.
De syndic kun je enigszins vergelijken met een professionele VvE-beheerder in Nederland.
De syndic houdt zich onder andere bezig met:
- de administratie van de copropriété;
- de financiën;
- het innen van de bijdragen van de eigenaren;
- het organiseren van de algemene vergadering;
- het uitvoeren van beslissingen van de copropriété;
- het laten uitvoeren van bepaalde werkzaamheden.
Er zijn professionele syndics, maar in sommige kleine copropriétés wordt het beheer ook door de mede-eigenaren zelf georganiseerd.
De algemene vergadering: de copropriété beslist samen
De eigenaren van de appartementen vormen samen de copropriété.
Belangrijke beslissingen worden tijdens de assemblée générale des copropriétaires genomen.
Daar wordt bijvoorbeeld gesproken over:
- onderhoudswerkzaamheden;
- reparaties;
- de begroting;
- de keuze van de syndic;
- grotere renovaties;
- gemeenschappelijke voorzieningen.
Als je een appartement koopt, is het dus belangrijk om niet alleen naar je eigen woning te kijken.
Let op:
Als de algemene vergadering met meerderheid van stemmen beslist dat er bepaalde werkzaamheden uitgevoerd dienen te worden, dan ben je verplicht jouw deel daarin te betalen, ook al heb je tegen gestemd!
Kijk verder dan de vier muren van je appartement
Dit is misschien wel mijn belangrijkste advies bij het kopen van een appartement.
Tijdens een bezichtiging kijk je natuurlijk naar:
- de keuken;
- de badkamer;
- de slaapkamers;
- de ramen;
- de vloer;
- de staat van het appartement.
Maar vergeet de rest van het gebouw niet.
Hoe ziet het dak eruit, hoe is de gevel onderhouden, is er een lift, hoe oud is die?
Hoe ziet de gemeenschappelijke tuin eruit?
Zijn er vochtproblemen?
Zijn er grote werkzaamheden gepland?
Een prachtig gerenoveerd appartement in een slecht onderhouden gebouw kan uiteindelijk een dure aankoop worden.
Welke documenten moet je bekijken?
Bij de aankoop van een appartement krijg je te maken met meer documenten dan bij een vrijstaande woning.
De precieze documenten hangen af van de situatie, maar je kunt onder andere verwachten:
- het règlement de copropriété;
- de état descriptif de division;
- de verslagen van de algemene vergaderingen van de laatste 3 jaren;
- informatie over de jaarlijkse copropriétékosten;
- informatie over eventuele achterstallige betalingen;
- informatie over geplande of reeds goedgekeurde werkzaamheden;
- de relevante technische diagnoses van het appartement.
De bedoeling is dat je vóór de aankoop een goed beeld krijgt van zowel je appartement als de copropriété waarvan je deel gaat uitmaken.
Het règlement de copropriété
Dit document is bijzonder belangrijk.
Het règlement de copropriété beschrijft onder andere hoe het gebouw en de gemeenschappelijke delen gebruikt mogen worden.
Er kunnen bijvoorbeeld regels bestaan over:
- het gebruik van gemeenschappelijke ruimtes;
- geluidsoverlast;
- verbouwingen;
- het gebruik van balkons;
- huisdieren;
- bepaalde vormen van verhuur.
Dit is vooral belangrijk wanneer je het appartement als tweede woning of als vakantieverhuur wilt gebruiken.
Je kunt een appartement kopen met het idee: “Hier ga ik af en toe toeristen ontvangen.”
Maar vervolgens ontdekken dat de regels van de copropriété bepaalde vormen van gebruik beperken.
Controleer dit dus vóór je koopt, niet achteraf.
De copropriétékosten
Als eigenaar betaal je periodiek een bijdrage aan de copropriété.
Dit zijn de zogenaamde charges de copropriété.
Deze kunnen bijvoorbeeld betrekking hebben op:
- schoonmaak van gemeenschappelijke ruimtes;
- verlichting;
- onderhoud van de lift;
- gemeenschappelijke tuin;
- zwembad;
- verzekering van het gebouw;
- onderhoud en reparaties;
- kosten van de syndic.
Het bedrag varieert natuurlijk enorm in verschillende situaties.
Een appartement met een lage jaarlijkse bijdrage is niet automatisch een betere aankoop.
Misschien heeft het gebouw weinig voorzieningen.
Of misschien worden noodzakelijke werkzaamheden uitgesteld.
Kijk daarom vooral naar wat je voor die charges krijgt en welke kosten eraan komen.
Pas op voor grote werkzaamheden
Dit is een onderwerp waar ik als makelaar altijd extra aandacht aan besteedde.
Stel dat je een appartement koopt voor €180.000.
Je ziet dat de copropriétékosten heel redelijk zijn.
Alles lijkt prima.
Maar tijdens de laatste algemene vergadering is besloten om de gevel volledig te renoveren.
Jouw aandeel in die werkzaamheden kan dan aanzienlijk zijn.
Daarom zijn de notulen van de recente algemene vergaderingen zo interessant.
Daarin kun je vaak zien welke problemen al besproken zijn en welke werkzaamheden eraan komen.
Wat is een appel de fonds?
Wanneer de copropriété geld nodig heeft voor bepaalde werkzaamheden, kan aan de eigenaren een bijdrage worden gevraagd.
Dit wordt vaak aangeduid als een appel de fonds.
Bijvoorbeeld voor:
- een dakrenovatie;
- gevelwerkzaamheden;
- een nieuwe lift;
- grote onderhoudswerken.
Als koper wil je daarom weten of er al werkzaamheden zijn goedgekeurd en wie daarvoor uiteindelijk moet betalen.
Dit is één van de punten waarbij een goede controle vóór de aankoop veel problemen kan voorkomen.
De documenten die je als koper moet vragen
Wanneer ik zelf een appartement zou kopen, zou ik in ieder geval willen weten:
1. Hoeveel bedragen de jaarlijkse charges?
2. Wat is inbegrepen in deze charges?
3. Wat is er tijdens de laatste algemene vergaderingen besproken?
4. Zijn er grote werkzaamheden gepland of goedgekeurd?
5. Zijn er betalingsachterstanden binnen de copropriété?
6. Wie is de syndic?
7. Zijn er bijzondere regels in het règlement de copropriété?
8. Mag ik de woning gebruiken zoals ik dat van plan ben?
Die laatste vraag wordt vaak vergeten.
En welke documenten zijn nodig voor de aankoop?
Naast de documenten over de copropriété zijn er natuurlijk ook de gebruikelijke documenten voor de aankoop van de woning.
De verkoper moet onder andere bepaalde technische diagnoses laten uitvoeren en relevante informatie over de woning verstrekken.
De notaris verzamelt daarnaast de documenten die nodig zijn om de juridische situatie van de woning te controleren.
Als koper zul je op jouw beurt documenten moeten aanleveren, bijvoorbeeld om je identiteit en persoonlijke situatie vast te stellen.
Voor een Nederlandse koper kan het verstandig zijn om ruim vóór de ondertekening van het compromis te informeren welke documenten de notaris precies nodig heeft.
Een document dat in Frankrijk vanzelfsprekend is, kan voor een Nederlander soms net iets anders zijn.
Een appartement kopen als tweede woning
Voor Nederlanders is dit een bijzonder interessant punt.
Een appartement in Frankrijk wordt vaak gekocht als résidence secondaire.
Dat kan een uitstekende keuze zijn.
Je hoeft bijvoorbeeld geen grote tuin te onderhouden en kunt het appartement afsluiten wanneer je terug naar Nederland gaat.
Maar je moet wel rekening houden met:
- copropriétékosten;
- verzekering;
- taxe foncière;
- eventueel taxe d’habitation voor de tweede woning;
- onderhoud;
- verwarming en energie;
- eventuele kosten wanneer je het appartement verhuurt.
Een appartement dat alleen een paar weken per jaar wordt gebruikt, heeft dus nog steeds jaarlijkse vaste kosten.
Uit de praktijk
Tijdens mijn jaren in de Franse makelaardij heb ik gemerkt dat kopers meestal niet of nauwelijks op de hoogte zijn van begrippen als “copropriété” en “syndic” en de conséquenties die dat met zich meebrengt.
Begrijpelijk, maar het inschatten van “bijkomende kosten” is essentieel !
Bij een appartement keek ik als makelaar minstens zoveel naar het gebouw zelf.
Ik wilde weten hoe de copropriété functioneerde, of het gebouw goed werd onderhouden en of er grote werkzaamheden aan kwamen.
Een appartement kan immers perfect zijn, terwijl de copropriété een financieel probleem vormt.
Je koopt bij een appartement niet alleen vier muren. Je koopt ook een stukje verantwoordelijkheid voor het hele gebouw.
Huis of appartement: een belangrijk verschil
| Vrijstaand huis | Appartement | |
|---|---|---|
| Administratie en bijkomende kosten | Relatief beperkt | Belangrijk |
| Gemeenschappelijke delen | Beperkt | Ja |
| Jaarlijkse copropriétékosten | Meestal niet | Ja |
| Syndic | Nee | Vaak wel |
| Algemene vergadering | Nee | Ja |
| Beslissingen over dak/gevel | Zelf | Samen met mede-eigenaren |
| Regels voor gebruik | Eigen verantwoordelijkheid | Règlement de copropriété |
| Grote werkzaamheden | Voor eigen rekening | Gezamenlijk georganiseerd |
Mijn persoonlijke tip
Wanneer je een appartement in Frankrijk koopt, zou ik één gewoonte willen aanraden:
Bezoek niet alleen het appartement. Neem de tijd voor het opvragen en uitpluizen van alle documenten van de copropriété.
Bekijk het gebouw, lees de documenten, vraag naar de kosten, bekijk de notulen van de algemene vergaderingen.
En probeer te begrijpen hoe de mede-eigenaren met elkaar omgaan.
Een mooi appartement in een goed beheerde copropriété kan een fantastische aankoop zijn.
Een prachtig appartement in een copropriété met financiële problemen kan daarentegen een bron van onverwachte kosten en ergernis worden.
Neem daarom bij een appartement minstens zoveel tijd om het gebouw en zijn administratie te leren kennen als om het appartement zelf te bekijken.
De rol van de notaris bij de aankoop
Wanneer Nederlanders in Frankrijk een huis kopen, hoor ik regelmatig de vraag:
“Is de notaris eigenlijk mijn notaris?”
Dat is een begrijpelijke vraag.
In Nederland zijn we gewend aan een systeem waarin de notaris een belangrijke rol speelt bij de overdracht van een woning. Ook in Frankrijk is de notaris onmisbaar bij een vastgoedtransactie.
Maar zijn rol is niet helemaal dezelfde als wat veel Nederlanders verwachten.
Na zeven jaar ervaring in de Franse makelaardij heb ik gemerkt dat het daarom belangrijk is om vooraf goed te begrijpen wat een Franse notaris wel en niet doet.
Wat doet een Franse notaris?
De Franse notaris, de notaire, is een juridisch professional die door de overheid is aangesteld en een belangrijke rol speelt bij officiële juridische akten.
Bij de aankoop van een woning zorgt de notaris er onder andere voor dat de verkoop juridisch correct wordt uitgevoerd.
Hij controleert bijvoorbeeld de juridische situatie van het onroerend goed en verzamelt de documenten die nodig zijn voor de verkoop.
Uiteindelijk stelt hij de officiële acte de vente op.
Dit is de akte waarmee de eigendomsoverdracht officieel wordt vastgelegd.
De notaris is niet de makelaar
Dat lijkt vanzelfsprekend, maar het onderscheid is belangrijk.
De makelaar begeleidt de commerciële kant van de verkoop.
Hij brengt koper en verkoper bij elkaar, kent alle technische aspecten en omgevingsfactoren, organiseert bezichtigingen en onderhandelt over de verkoop.
De notaris heeft een andere verantwoordelijkheid.
Hij zorgt ervoor dat de juridische overdracht correct verloopt.
Is de notaris de vertegenwoordiger van de koper?
Nee.
Dit is een belangrijk verschil met wat sommige kopers verwachten.
De Franse notaris is onafhankelijk.
Hij vertegenwoordigt dus niet uitsluitend de belangen van de koper, maar ook niet uitsluitend die van de verkoper.
Zijn taak is ervoor te zorgen dat de akte juridisch correct is en dat beide partijen goed geïnformeerd zijn over de transactie.
Dat betekent ook dat je niet moet denken:
“De notaris controleert alles, dus ik hoef zelf nergens meer naar te kijken.”
Dat is een verkeerde gedachte.
Wat controleert de notaris?
Bij een vastgoedtransactie moet de notaris een groot aantal zaken controleren.
Onder andere:
- wie juridisch eigenaar is van de woning;
- of er hypotheken of andere lasten op het pand rusten;
- bepaalde stedenbouwkundige aspecten (kadaster, bestemmingsplan);
- de benodigde administratieve documenten (technische rapporten);
- de fiscale situatie die relevant is voor de transactie;
- eventuele rechten van derden (recht van overpad etc).
De precieze controles hangen af van het type woning en de situatie.
Het doel is uiteindelijk eenvoudig:
Ervoor zorgen dat de eigendom juridisch correct kan worden overgedragen.
De notaris en het compromis de vente
De notaris kan ook betrokken zijn bij het opstellen van het compromis de vente.
Dat hoeft echter niet altijd.
Een compromis kan bijvoorbeeld door de makelaar worden opgesteld.
Ook wanneer de makelaar het compromis opstelt, zal de notaris vervolgens zijn eigen juridische controles uitvoeren voordat de definitieve verkoopakte wordt ondertekend.
Daarom moet je het compromis de vente niet zien als een simpele formaliteit.
Het is een belangrijk juridisch document waarin de voorwaarden van de aankoop worden vastgelegd.
De definitieve verkoopakte: de acte de vente
Na het compromis volgt uiteindelijk de definitieve verkoop.
Deze wordt vastgelegd in de acte authentique de vente, de officiële notariële verkoopakte.
Pas op dat moment wordt de eigendom officieel overgedragen.
De notaris controleert vóór die tijd of alle noodzakelijke voorwaarden zijn vervuld.
Wanneer alles in orde is, wordt de akte ondertekend.
Daarna ben je officieel eigenaar van de woning.
Waarom duurt het soms maanden?
Nederlandse kopers vinden het soms vreemd dat er na het compromis nog een behoorlijke periode kan zitten voordat de definitieve akte wordt getekend.
Maar daar zit een reden achter.
De notaris moet verschillende controles uitvoeren en documenten verzamelen.
Ook moeten bepaalde wettelijke procedures worden doorlopen. Hij moet bijvoorbeeld de verkoop aanmelden bij de gemeente, die het recht heeft om zich in de plaats van de koper te stellen (droit de préemption).
Daarom is het heel normaal dat tussen het compromis en de definitieve verkoop 2 tot 3 maanden zitten.
Ik adviseer kopers daarom om deze periode niet te zien als “wachten”, maar als een noodzakelijke fase waarin de aankoop juridisch wordt voorbereid.
Wat betaalt de koper aan de notaris?
Bij de aankoop moet de koper rekening houden met de zogenaamde frais de notaire, de aankoopkosten die via de notaris worden geïnd.
De naam is verwarrend.
Een belangrijk deel van deze kosten bestaat namelijk uit belastingen en heffingen die de notaris namens de overheid int.
De notaris ontvangt dus slechts een deel van dit bedrag.
Voor een bestaande woning moet je als vuistregel rekenen op ongeveer 8% van de aankoopprijs.
Bij nieuwbouw ligt dit meestal veel lager.
De exacte kosten hangen af van het type transactie en de woning.
Kun je je eigen notaris kiezen?
Ja.
Als koper kun je een eigen notaris kiezen.
De verkoper kan dat ook.
Het kan dus voorkomen dat koper en verkoper ieder hun eigen notaris hebben.
Dat betekent niet dat er dan twee keer zoveel notariskosten ontstaan.
De twee notarissen werken in dat geval samen aan dezelfde transactie en delen de werkzaamheden en de bijbehorende vergoeding.
Voor een Nederlandse koper kan het interessant zijn om een notaris te kiezen die ervaring heeft met internationale kopers.
Ik raad Nederlandse kopers dringend aan om hun eigen notaris in te schakelen !
Zeker wanneer je de Franse juridische en administratieve terminologie nog niet goed kent.
Waarom ? Ongeacht het feit van de “gegarandeerde” neutraliteit, is de notaris in eerste instantie iemand die door de verkoper gekozen word, en soms al heel lang een intense relatie met de familie heeft. Onbewust zal hij in eerste instantie de belangen van de verkoper verdedigen !!
Kun je de notaris vragen om alles uit te leggen?
Ja, en dat zou ik ook zeker doen.
Als een document niet duidelijk is, vraag dan om uitleg.
Het is geen probleem om te zeggen:
“Ik begrijp dit gedeelte niet. Kunt u mij uitleggen wat dit voor mij betekent?”
Je hoeft geen specialist te zijn in het Franse vastgoedrecht.
Maar je moet wel begrijpen wat je ondertekent.
Als Nederlander zou ik bovendien extra aandacht besteden aan zaken die verband houden met je persoonlijke situatie, bijvoorbeeld wanneer je in Nederland woont, wanneer het om een tweede woning gaat of wanneer je later permanent naar Frankrijk wilt verhuizen.
In dergelijke situaties kunnen ook fiscale of erfrechtelijke aspecten een rol spelen.
Wat controleert de notaris níét?
Dit is minstens zo belangrijk.
De notaris is geen bouwkundige.
Hij kan dus niet beoordelen of een dak technisch nog twintig jaar meegaat.
Hij is ook geen specialist die voor jou moet bepalen of een woning goed geïsoleerd is of een verbouwing technisch verstandig is.
Voor dergelijke vragen kunnen andere deskundigen nodig zijn.
Hetzelfde geldt voor de vraag of de woning werkelijk bij jouw toekomstige leven past.
Dat kan niemand voor je beslissen.
Uit de praktijk
In mijn jaren als makelaar heb ik soms meegemaakt dat kopers dachten dat de notaris eigenlijk een soort “veiligheidscontrole” van de hele aankoop uitvoerde.
Dat is niet zo.
De notaris controleert hoofdzakelijk de juridische kant van de transactie.
Maar als koper moet je zelf blijven nadenken over de woning, de bouwkundige staat, de omgeving, de kosten en je eigen plannen.
Ik vind dat eigenlijk een gezonde manier om naar de rol van de notaris te kijken.
Zie de notaris als een belangrijke juridische bescherming, maar niet als iemand die al het denkwerk voor je overneemt.
De notaris en een Nederlandse koper
Voor een Nederlander die een woning in Frankrijk koopt, kan de notaris een belangrijke bron van informatie zijn.
Maar ik zou niet wachten tot de dag van de ondertekening om voor het eerst vragen te stellen.
Zodra je serieus geïnteresseerd bent in een woning, kun je beter vroegtijdig duidelijkheid krijgen over:
- welke documenten nodig zijn;
- welke voorwaarden in het compromis moeten worden opgenomen;
- welke financieringsvoorwaarden relevant zijn;
- welke documenten je als Nederlandse koper moet aanleveren;
- wanneer de definitieve akte kan worden getekend.
Een goede voorbereiding maakt het hele aankoopproces een stuk rustiger.
Frankrijk en Nederland: een korte vergelijking
| 🇫🇷 Frankrijk | 🇳🇱 Nederland | |
|---|---|---|
| Notaris bij vastgoedoverdracht | Essentieel | Essentieel |
| Officiële verkoopakte | Acte authentique de vente | Notariële leveringsakte |
| Voorlopige overeenkomst | Compromis de vente | Koopovereenkomst |
| Onafhankelijke notaris | Ja | Ja |
| Koper kan eigen notaris kiezen | Ja | Ja |
| Controle juridische eigendom | Ja | Ja |
| Bouwkundige controle | Niet de hoofdtaak | Niet de hoofdtaak |
De systemen lijken dus op belangrijke punten op elkaar, maar de terminologie en de precieze procedure verschillen.
Mijn persoonlijke tip
Als ik Nederlandse kopers één advies over de Franse notaris zou mogen geven, dan is het dit:
Wees niet bang om vragen te stellen.
Ik heb gemerkt dat Nederlanders soms denken dat ze de notaris niet te veel moeten lastigvallen.
Dat hoeft helemaal niet.
Je staat op het punt om misschien enkele honderdduizenden euro’s te investeren in een woning in een ander land.
Dan mag je rustig vragen stellen.
En als je iets niet begrijpt, laat het dan uitleggen voordat je tekent.
Een goede voorbereiding maakt een aankoop niet alleen veiliger.
Het maakt het ook veel prettiger.
Want uiteindelijk wil je na de ondertekening niet denken:
“Ik hoop dat alles goed is.”
Je wilt denken:
“Ik begrijp wat ik gekocht heb en waarom.”
Het belang van de technische rapporten
Wanneer je in Frankrijk een huis koopt, krijg je op een bepaald moment een dossier met een nogal indrukwekkende verzameling documenten.
Het heet het Dossier de Diagnostic Technique, meestal afgekort tot DDT.
Voor een Nederlandse koper kan dat behoorlijk verwarrend zijn.
Je ziet verschillende afkortingen, cijfers, grafieken en waarschuwingen. Sommige documenten gaan over energie, andere over asbest, lood, gas, elektriciteit of natuurlijke risico’s.
De eerste reactie is soms:
“De notaris heeft dit allemaal gecontroleerd, dus het zal wel goed zijn.”
Nee, dat is niet het geval ! Je zult zelf, met hulp, aan de slag moeten!
De diagnostics zijn een zeer nuttig hulpmiddel om een woning beter te beoordelen.
Ze vervangen geen bouwkundige inspectie, maar ze kunnen je wel wijzen op zaken waar je vóór de aankoop extra aandacht aan moet besteden.
In mijn zeven jaar in de Franse makelaardij heb ik gezien dat een goede interpretatie van deze rapporten zonder hulp zo goed als onmogelijk is. Ik heb iedere keer heel veel moeten uitleggen, ook aan Fransen !
Wat is het Dossier de Diagnostic Technique?
Het DDT is een verzameling technische en informatieve documenten die de verkoper bij de verkoop van een woning moet verstrekken.
Welke documenten precies nodig zijn, hangt af van onder andere:
- het type woning;
- het bouwjaar;
- de aanwezige installaties;
- de ligging van de woning;
- de ligging in een bepaalde risicogebied;
- de vraag of het om een appartement of een vrijstaande woning gaat.
De DDT is dus voor iedere Franse woning verschillend.
Dat is belangrijk om te begrijpen.
Een woning uit 2020 in een nieuwbouwwijk krijgt een heel ander dossier dan een oude boerderij uit 1880.
Hieronder de volledige lijst.
1. Het DPE: de energieprestatie van de woning
Het DPE – Diagnostic de Performance Énergétique is waarschijnlijk het bekendste diagnostic.
Je ziet de resultaten ervan vaak al in een Franse vastgoedadvertentie.
De woning krijgt een energieklasse van A tot en met G.
A is zeer energiezuinig.
G is zeer energie-intensief.
Daarnaast krijgt de woning een tweede classificatie voor de uitstoot van broeikasgassen.
Het DPE geeft bovendien een indicatie van het theoretische jaarlijkse energieverbruik en bevat aanbevelingen voor mogelijke verbeteringen.
Hoe moet je het DPE lezen?
Kijk vooral naar:
1. Het geschatte energieverbruik
Hoeveel kWh per m² per jaar wordt aangegeven?
2. De geschatte jaarlijkse energiekosten
Dit geeft je een eerste idee van de energielasten.
3. De klimaatclassificatie
Een woning kan redelijk scoren op energie maar toch relatief veel CO₂ uitstoten.
4. De aanbevelingen
Welke verbeteringen stelt de diagnostiqueur voor?
Bijvoorbeeld:
- isolatie;
- nieuwe ramen;
- een ander verwarmingssysteem;
- verbetering van ventilatie.
Deze aanbevelingen kunnen je een eerste idee geven van de investeringen die nodig zijn.
Let vooral op een F of G
In Frankrijk heet een woning die F of G geklasseerd is een “passoir thermique” oftewel een energetisch vergiet.
Een slechte DPE-score betekent niet automatisch dat je een slechte woning koopt.
Een oude woning kan bijvoorbeeld een slechte score hebben omdat er weinig geïsoleerd is, terwijl de constructie verder uitstekend is. Of omdat er een stookoliekachel of electrische radiotoren aanwezig zijn als hoofdverwarming (nog heel vaak het geval) in plaats van een warmtepomp.
Maar je moet wel weten wat je koopt.
Een F of G kan betekenen dat je na de aankoop behoorlijk moet investeren om het energieverbruik te verbeteren.
En er is nog een ander belangrijk punt.
De energieclassificatie heeft inmiddels ook gevolgen voor de verhuurbaarheid van een woning. Sinds 2025 mag een woning met DPE-klasse G niet meer normaal als woning worden verhuurd; vanaf 2028 wordt de grens F en vanaf 2034 E.
Dat is vooral belangrijk als je een woning koopt als investering en deze later wilt verhuren.
Een DPE is geen energierekening
Dit is een belangrijk onderscheid.
Het DPE geeft een berekende of gestandaardiseerde schatting van het energieverbruik.
De werkelijke energierekening van een bewoner kan daarvan behoorlijk afwijken.
Iemand die de verwarming laag zet en weinig thuis is, verbruikt bijvoorbeeld veel minder dan iemand die de hele winter een groot huis op 22 graden verwarmt.
Bovendien is er op de berekeningsmethodes veel kritiek.
Veel belangrijker is het opvragen van de werkelijke energierekeningen.
Dat geeft je vaak een veel realistischer beeld. En, zoals gezegd, het stookgedrag van mensen varieert enorm !
2. Het audit énergétique
Bij bepaalde energie-onzuinige woningen is naast het DPE ook een audit énergétique verplicht bij verkoop.
Voor individuele woningen en bepaalde gebouwen die volledig eigendom zijn van één eigenaar geldt deze verplichting momenteel voor woningen met DPE-klasse E, F of G. Voor E geldt dit sinds 1 januari 2025; vanaf 2034 wordt de verplichting uitgebreid naar klasse D.
De audit gaat verder dan het DPE.
Er wordt gekeken naar mogelijke renovatiescenario’s om de energieprestatie van de woning te verbeteren.
Voor een koper kan dit document daarom juist heel interessant zijn.
Het kan je helpen om niet alleen te denken:
“Deze woning heeft energielabel F.”
maar vooral:
“Wat moet ik ongeveer uitgeven om deze woning naar een betere energieprestatie te brengen?”
3. Asbest: diagnostic amiante
Bij oudere gebouwen kan een diagnostic amiante noodzakelijk zijn.
Asbest werd vroeger veel gebruikt in de bouw.
Je kunt het aantreffen in bijvoorbeeld:
- dakbedekking;
- bepaalde gevelmaterialen;
- isolatiematerialen;
- vloerbedekking;
- leidingen;
- andere bouwmaterialen.
Een positief asbestdiagnostic betekent niet automatisch dat de woning gevaarlijk is en volledig moet worden gesaneerd.
Het document kan aangeven dat er asbesthoudende materialen aanwezig zijn en welke maatregelen eventueel nodig zijn.
Als ik een oude woning zou kopen, zou ik dit document daarom zorgvuldig bekijken en bij twijfel een specialist inschakelen.
4. Lood: het CREP
Bij oudere woningen kan ook een CREP – Constat de Risque d’Exposition au Plomb nodig zijn.
Dit heeft vooral betrekking op oude verf en verfachtige coatings die lood kunnen bevatten.
Vooral bij woningen die vóór 1949 zijn gebouwd is dit een aandachtspunt.
Een positieve vaststelling betekent niet automatisch dat je de woning niet kunt kopen, maar eenvoudigweg dat er mogelijk loodhoudende materialen aanwezig zijn en dat je daar bij renovatie rekening mee moet houden.
5. Gasinstallatie
Heeft de woning een gasinstallatie die ouder is dan 15 jaar?
Dan kan een diagnostic de l’installation intérieure de gaz verplicht zijn.
Dit diagnostic is vooral bedoeld om mogelijke veiligheidsproblemen van de installatie te signaleren.
Bijvoorbeeld:
- gebrekkige aansluitingen;
- onvoldoende ventilatie;
- problemen met leidingen;
- bepaalde veiligheidsrisico’s.
Hier zou ik als koper niet alleen naar de eindconclusie kijken.
Bekijk vooral welke afwijkingen daadwerkelijk zijn vastgesteld.
6. Elektrische installatie
Voor een elektrische installatie die ouder is dan 15 jaar kan een diagnostic de l’installation intérieure d’électricité vereist zijn.
Ook hier geldt:
Een slechte beoordeling betekent niet automatisch dat de woning niet gekocht kan worden.
Maar een oude elektrische installatie kan wel betekenen dat je na aankoop werkzaamheden moet uitvoeren.
Vooral bij een oudere woning kan dit een belangrijk onderdeel van je renovatiebudget worden.
7. Termieten en andere houtaantastende insecten
Mijns inziens is dit één van de belangrijkste rapporten. De conséquenties van aanwezigheid van boktorren of huiszwam kunnen énorm zijn.
In bepaalde delen van Frankrijk bestaat ook een verhoogd risico op termieten.
In gebieden die officieel als besmet of risicogebied zijn aangemerkt, kan een diagnostic termites verplicht zijn.
Het document informeert de koper over de eventuele aanwezigheid van termieten of andere houtaantastende insecten.
De geldigheidsduur van een dergelijk diagnostic is maximaal zes maanden.
Dit is dus een document waarbij de datum belangrijk is.
Voor een Nederlandse koper is dit misschien extra interessant, omdat veel Nederlanders niet gewend zijn dat dit soort biologische risico’s onderdeel kunnen zijn van de vastgoedtransactie.
8. Risico’s in de omgeving: de état des risques
Een ander belangrijk document is de état des risques.
Hierin wordt informatie gegeven over verschillende risico’s die met de ligging van de woning te maken kunnen hebben.
Denk bijvoorbeeld aan:
- overstromingen;
- aardbevingen;
- bepaalde industriële of technologische risico’s;
- radon;
- andere natuurlijke risico’s.
Dit is dus geen beoordeling van de kwaliteit van het huis zelf.
Het vertelt je vooral iets over de omgeving waarin het huis staat.
En dat is voor een koper minstens zo belangrijk als de staat van het huis zelf.
Een prachtig huis kan immers op een prachtige plek staan die tegelijkertijd gevoelig is voor overstromingen. Zeker gezien de actualiteit van de laatste jaren in Frankrijk is de controle van dit gegeven essentieel !!
9. Assainissement: de riolering
Bij een woning die niet op de openbare riolering is aangesloten, hetgeen nog heel vaak voorkomt in Frankrijk, kan een diagnostic betreffende de individuele afvalwaterings installatie belangrijk zijn.
Dit heet assainissement non collectif.
In de praktijk gaat het bijvoorbeeld om een septic tank of een ander individueel systeem.
Dit is een onderwerp waar ik bij een landelijke Franse woning altijd extra aandacht aan zou besteden.
Een oude installatie kan namelijk betekenen dat er werkzaamheden of aanpassingen nodig zijn.
Let op ! De koper heeft de verplichting om de installatie binnen 1 jaar na de aankoop “op norm” te brengen, hetgeen gauw tussen de € 10.000 en € 15.000 kost.
Controleer dit rapport dus heel goed !
10. Hoe interpreteer je al die diagnostics?
Dit is misschien wel het belangrijkste onderdeel van dit artikel.
Je moet niet proberen ieder document afzonderlijk te beoordelen.
Kijk naar het geheel.
Stel bijvoorbeeld dat je een huis van €250.000 ziet.
Het DPE is F.
De elektrische installatie is verouderd.
Er zijn aanwijzingen voor vochtproblemen.
De septic tank voldoet niet volledig aan de huidige eisen.
En, voor een appartement: de laatste algemene vergadering van de copropriété heeft grote werkzaamheden aangekondigd.
Dan moet je niet denken:
“Het huis kost maar €250.000.”
Je moet denken:
“Wat gaat dit huis mij werkelijk kosten?”
Een voorbeeld uit de praktijk
Stel dat je twee vergelijkbare woningen ziet.
Woning A
Aankoopprijs: €250.000
Maar:
- DPE F;
- oude ramen;
- verouderde elektriciteit;
- €25.000 aan geplande renovaties.
Woning B
Aankoopprijs: €300.000
Maar:
- DPE D;
- recent gerenoveerde elektriciteit;
- goede isolatie;
- geen grote werkzaamheden noodzakelijk.
Op het eerste gezicht is woning A €50.000 goedkoper.
Maar waarschijnlijk is woning B uiteindelijk de voordeligere aankoop.
De goedkoopste woning is niet altijd de goedkoopste woning om te bezitten.
Dat is precies waarom ik de diagnostics zo belangrijk vind.
Verbouwingskosten en termijnen.
Onderschat deze nooit ! Sinds de Coronatijd zijn de prijzen van materialen de pan uit gestegen, en tevens is het vinden van een Franse aannemer vaak geen eenvoudige zaak. Het opvragen van een offerte betekent zeker niet dat je er een binnen een redelijke termijn krijgt. En als je dan al een offerte geaccepteerd hebt, dan blijft termijn van het begin en einde van de werkzaamheden vaak zeer onzeker, ondanks mooie beloftes.
Een diagnostic is geen bouwkundige keuring
Dit wil ik heel duidelijk benadrukken.
Een Frans diagnostic is geen volledige bouwkundige inspectie van de woning.
De verschillende diagnostics hebben ieder hun eigen doel.
Ze zijn dus geen vervanging voor een deskundige die de volledige woning onderzoekt.
Vooral wanneer je een oude woning koopt of wanneer je grote renovaties plant, kan een aanvullende bouwkundige beoordeling verstandig zijn.
Kijk ook naar de datum
Een diagnostic heeft altijd een beperkte geldigheidsduur.
De geldigheidsduur verschilt per type document.
Het DPE dat sinds juli 2021 volgens de huidige methode is opgesteld, is bijvoorbeeld tien jaar geldig. Oudere DPE’s uit de periode 2018 tot juni 2021 zijn sinds 1 januari 2025 niet meer geldig.
Bij andere diagnostics kunnen veel kortere termijnen gelden.
Het is daarom verstandig om niet alleen te vragen:
Let dus op de geldigheid !
Welke diagnostics zijn voor mij het belangrijkst?
Als ik als koper een woning zou bekijken, zou ik ongeveer deze volgorde aanhouden:
| Diagnostic | Wat vertelt het je? | Geldigheidsduur* | Mijn aandacht |
|---|---|---|---|
| DPE | Energieverbruik en klimaatprestatie | 10 jaar | ⭐⭐⭐⭐⭐ |
| Audit énergétique | Mogelijke renovatiescenario’s | 5 jaar | ⭐⭐⭐⭐⭐ |
| Elektriciteit | Veiligheid en staat van de installatie | 3 jaar | ⭐⭐⭐⭐ |
| Gas | Veiligheid van de gasinstallatie | 3 jaar | ⭐⭐⭐⭐ |
| Asbest | Aanwezigheid van asbest | Onbeperkt indien geen asbest en rapport sinds april 2013 | ⭐⭐⭐⭐ |
| Assainissement | Staat van de individuele afvalwaterinstallatie | 3 jaar | ⭐⭐⭐⭐ |
| État des risques (ERP) | Risico’s van de omgeving | 6 maanden | ⭐⭐⭐⭐ |
| Termieten | Aanwezigheid van termieten | 6 maanden | ⭐⭐⭐ |
| Plomb / CREP | Aanwezigheid van lood in oude verf | 1 jaar bij positief resultaat; onbeperkt bij negatief resultaat | ⭐⭐⭐ |
De geldigheidsduur is de normale wettelijke termijn. De precieze regels kunnen afhangen van het type woning, de datum waarop het diagnostic is opgesteld en de omstandigheden van de verkoop. Bovendien moet een diagnostic dat bij het compromis geldig was, opnieuw worden opgesteld wanneer het vóór de definitieve verkoopakte zijn geldigheid verliest.
Uit de praktijk
Ik heb tijdens mijn jaren in de makelaardij gemerkt dat kopers vaak enthousiast worden van een woning en vervolgens vooral willen weten wanneer ze kunnen tekenen.
Logisch, want de emoties spelen een heel belangrijke rol bij een aankoop.
Maar juist op dat moment zou ik zeggen: Doe een stap terug en bekijk eerst alle documenten.
Een diagnostic is misschien niet het meest spannende onderdeel van een huis kopen.
Je wordt er niet verliefd op.
Maar het kan je wel helpen om een verkeerde aankoop te voorkomen.
En soms vertelt een diagnostic je juist dat een probleem helemaal niet zo ernstig is als je eerst dacht.
Ook dat is waardevolle informatie.
Mijn persoonlijke tip
Als je één ding uit dit artikel onthoudt, laat het dan dit zijn:
Zie de diagnostics niet als een stapel verplichte papieren, maar als een hulpmiddel om de werkelijke waarde van een woning te beoordelen.
Een huis van €300.000 met weinig problemen kan uiteindelijk een betere aankoop zijn dan een huis van €250.000 waarvoor je direct €100.000 moet investeren.
Neem dus écht de tijd om vóór het tekenen van het compromis de diagnostics rustig doornemen.
En als je iets niet begrijpt, neem dan gerust contact met mij op. Dan kan ik je meestal wel uitleggen wat relevant is.
Want een huis koop je niet alleen met je hart.
Je moet het uiteindelijk ook met je hoofd kunnen verantwoorden.
Een huis kopen zonder makelaar: verstandig of niet ?
Wanneer je op zoek bent naar een huis in Frankrijk, kom je al snel advertenties tegen van makelaars.
Maar tegenwoordig kun je ook rechtstreeks van een eigenaar kopen, via site als Leboncoin en PAP.
Op internet zijn steeds meer websites waarop particulieren hun woning zelf aanbieden. En misschien denk je dan:
“Waarom zou ik een makelaar betalen als ik zelf de verkoper kan vinden?”
Dat is een heel logische vraag.
En eerlijk gezegd: je kunt in Frankrijk prima een huis kopen zonder makelaar.
Maar de vraag is niet alleen of het mogelijk is.
De echte vraag is:
Is het in jouw situatie verstandig?
Omdat ik zeven jaar als makelaar in Frankrijk heb gewerkt, heb ik beide kanten van deze situatie meegemaakt. Daarom wil ik in dit artikel niet proberen je ervan te overtuigen dat je altijd een makelaar nodig hebt.
Ik wil vooral uitleggen waar de voordelen en risico’s liggen.
Een huis kopen zonder makelaar kan geld besparen
Aangezien de makerlaarsfee meestal tussen de 4 en 6% van de prijs ligt, kan dit een behoorlijk bedrag zijn.
Maar ik zou daar meteen een belangrijke kanttekening bij maken.
Geen makelaarskosten betekent niet automatisch dat je goedkoper uit bent.
De vraagprijs van een woning wordt namelijk door de verkoper bepaald.
Een particuliere verkoper kan zijn woning flink wat hoger prijzen dan vergelijkbare woningen. Als de taxatie en vaststelling van de prijs door een makelaar gedaan zijn, dan zal de prijs vaker “conform de markt” zijn. De makelaar heeft er namelijk geen enkel belang bij om het pand “boven de markt” aan te bieden, hetgeen vaak tot een blokkage van de verkoop leidt.
Vergelijk daarom altijd verschillende woningen in dezelfde omgeving.
Kijk niet alleen naar de vraagprijs, maar probeer te begrijpen wat een woning werkelijk waard is.
Indien je van mijn diensten gebruik maakt dan heb je toegang tot een landelijke database waarin alle verkoopprijzen van meerdere jaren zijn opgenomen ! Een schat van informatie !
Het belangrijkste voordeel: rechtstreeks contact met de eigenaar
Een groot voordeel van een aankoop zonder makelaar is dat je rechtstreeks met de eigenaar praat.
Dat kan heel waardevol zijn.
De eigenaar kan je bijvoorbeeld vertellen:
- wanneer het dak is vernieuwd;
- hoeveel de energiekosten werkelijk bedragen;
- waarom hij verkoopt;
- welke werkzaamheden hij heeft uitgevoerd;
- hoe de buren zijn;
- hoe de woning in de winter is;
- welke problemen hij in het verleden heeft gehad.
Een makelaar weet natuurlijk veel over een woning, maar de eigenaar heeft vaak een veel langere geschiedenis met het huis.
Daar kun je als koper veel informatie uit halen.
Maar er is ook een nadeel
De eigenaar is tegelijkertijd de verkoper.
En dat is belangrijk om niet te vergeten.
Hij zal je waarschijnlijk vooral vertellen wat positief is aan de woning.
Dat hoeft helemaal niet te betekenen dat hij bewust informatie achterhoudt, maar mijn ervaring is dat verkopers heel vaak iets “vergeten” te vertellen (de buurman heeft bijvoorbeeld recht van overpad en komt 3 keer per dag over je terrein scheuren met zijn tractor).
En als je enthousiast bent over zijn huis, is het niet zijn taak om jou te vertellen dat er misschien betere woningen in de buurt te koop zijn.
Een makelaar zal daar wat neutraler tegenover staan. En tevens heeft hij de wettelijke verplichting om de potentiële koper over alles in te lichten.
Bedenk echter ook dat een makelaar een belang heeft bij de verkoop : hij wordt betaald om de verkoop tot stand te brengen.
Daarom blijft het als koper belangrijk om zelf kritisch te blijven, met of zonder makelaar.
Je moet zelf veel meer organiseren
Wanneer je rechtstreeks van een particulier koopt, moet je meer zelf doen.
Denk bijvoorbeeld aan:
- afspraken maken voor bezichtigingen;
- onderhandelen over de prijs;
- documenten verzamelen;
- vragen stellen over de woning;
- controleren welke diagnostics aanwezig zijn;
- contact onderhouden met de notaris;
- eventueel een bouwkundige inschakelen;
- de planning van de aankoop volgen;
- de bestemmingsplannen uitpluizen.
Dat is voor iemand die goed Frans spreekt en ervaring heeft met vastgoed is dat misschien geen probleem.
Voor iemand die voor het eerst een huis in Frankrijk koopt, kan het behoorlijk veel zijn.
Een Franse woning kopen is meer dan een prijs overeenkomen
Dit is volgens mij het belangrijkste punt.
Wanneer koper en verkoper het eens zijn over de prijs, is de aankoop nog lang niet klaar.
Er moet onder andere worden gekeken naar:
- de juridische situatie van de woning;
- de eigendom;
- eventuele hypotheken of andere lasten;
- de diagnostics;
- stedenbouwkundige aspecten;
- de situatie van een eventuele copropriété;
- eventuele ontbindende voorwaarden;
- de financiering;
- de definitieve notariële akte.
De notaris speelt hierbij een belangrijke rol.
Maar de notaris is geen persoonlijke aankoopbegeleider die voor jou bepaalt of je een goede aankoop doet.
Die rol kan ik voor je spelen als je begeleider zonder financiële belangen.
De notaris vervangt de makelaar niet
Sommige mensen denken:
“Als ik zonder makelaar koop, doet de notaris toch alles.”
Dat is niet juist.
De notaris zorgt voor de juridische kant van de transactie.
Maar hij gaat niet met jou mee om te beoordelen of het huis een goede prijs heeft.
Hij onderzoekt ook niet noodzakelijk of het dak technisch in goede staat is.
En hij gaat je evenmin vertellen of de woning geschikt is voor jouw plannen.
Dat zijn andere vragen.
Wanneer je zonder makelaar koopt, moet je daarom zelf zorgen dat deze zaken worden onderzocht.
En hoe zit het met de onderhandelingen?
Dit kan juist een voordeel zijn van rechtstreeks kopen.
Je spreekt direct met de eigenaar.
Er zit geen tussenpersoon tussen.
Dat kan een veel persoonlijker gesprek opleveren.
Maar het kan ook moeilijker worden. Veel eigenaren zijn emotioneel aan hun huis gehecht.
Misschien heeft hij er dertig jaar gewoond.
Wanneer jij vervolgens zegt dat de badkamer volledig moet worden vernieuwd en daarom €20.000 van de prijs wilt aftrekken, kan hij dat persoonlijk opvatten.
Dat is een situatie die ik heel veel heb meegemaakt: verkopers vatten kritiek bijna altijd persoonlijk op.
Een ervaren makelaar is gewend om dit soort onderhandelingen zakelijk te houden.
Dat is een belangrijk voordeel van een goede makelaar.
Vooral voor Nederlanders is taal een belangrijk punt
Wanneer je een huis in Frankrijk koopt, krijg je te maken met Franse juridische en administratieve termen.
Denk aan:
- compromis de vente;
- acte de vente;
- conditions suspensives;
- diagnostics;
- taxe foncière;
- copropriété;
- règlement de copropriété.
Wanneer je het Frans goed beheerst, hoeft dat geen probleem te zijn.
Maar “ik spreek redelijk Frans” is iets anders dan:
“Ik begrijp precies wat er in een juridisch document staat.”
Dat verschil moet je niet onderschatten.
Wanneer zou ik zelf zonder makelaar kopen?
Als ik een ervaren koper was die:
- goed Frans spreekt;
- de Franse vastgoedmarkt goed kent;
- weet waar hij juridisch op moet letten;
- voldoende tijd heeft;
- bouwkundige kennis heeft om de staat van het huis te kunnen beoordelen;
- zelf goed kan onderhandelen;
- en een betrouwbare notaris en andere deskundigen heeft,
dan zou ik een aankoop zonder makelaar zeker overwegen.
Het kan prima werken.
Maar wanneer je voor de eerste keer een huis in Frankrijk koopt en nog weinig ervaring hebt met de Franse manier van werken, zou ik persoonlijk wat meer begeleiding zoeken.
Je hoeft niet altijd te kiezen tussen “makelaar” of “geen makelaar”
Dit wordt vaak vergeten.
Je kunt ook bepaalde onderdelen zelf doen en voor andere onderdelen hulp inschakelen.
Bijvoorbeeld:
Je zoekt zelf de woning.
Dat kan prima.
Vervolgens laat je een deskundige de bouwkundige staat controleren.
Je laat de notaris de juridische situatie controleren.
En je vraagt eventueel iemand zoals ik, met ervaring met Franse vastgoedtransacties om het compromis en de belangrijkste documenten met je door te nemen.
Zo houd je zelf controle over het proces, zonder alles alleen te moeten doen.
Wat doet een goede makelaar eigenlijk voor je?
Een goede makelaar doet meer dan alleen een huis laten zien.
Hij moet bijvoorbeeld:
- de lokale markt kennen;
- vergelijkbare woningen kennen;
- informatie over de omgeving geven;
- onderhandelen;
- een goed technische beeld van de woning hebben;
- problemen vroeg signaleren;
- het contact met verkoper en notaris vergemakkelijken;
- uitleg geven over de Franse procedure;
- uitleg geven over de technische rapporten
- praktische problemen tijdens de aankoop oplossen.
Dat laatste wordt vaak onderschat.
Een makelaar die de lokale markt goed kent, heeft vaak een netwerk van notarissen, aannemers, diagnostiqueurs en andere professionals.
Dat netwerk kan voor een buitenlandse koper heel waardevol zijn.
Het verschil tussen “mandat simple” en “mandat exclusif”
Hier zijn veel onduidelijkheden over bij kopers en verkopers.
Het gaat hier om een specifiek Franse situatie waarin het mogelijk is dat meerdere makelaars het pand in de verkoop hebben.
Even de verschillen:
Bij een “mandat exclusif” verbindt de verkoper zich exclusief aan 1 makelaar, en heeft niet het recht om zelf te verkopen.
Een “mandat simple” geeft aan de verkoper niet alleen de mogelijkheid om 2 of 3 makelaars tegelijk te gebruiken, maar tevens zijn huis direct, dus buiten die makelaars om, te verkopen.
Dit verklaart ook de relatief hoge commissies die makelaars vragen ten opzichte van Nederland. Ze werken namelijk de helft van de tijd voor niets !
Ik heb in mijn praktijk wel eens een jaar op een huis gewerkt, 25 bezoeken gedaan, en uiteindelijk 0 euro ontvangen omdat de eigenaar zelf een koper had gevonden ! Er is voor een makelaar geen grotere frustratie dan dat.
Een mandat simple lijkt aantrekkelijk voor een verkoper, maar vermindert de perceptie van de waarde van een huis.
Bij een mandat exclusif zie je huis maar één keer op internet, en wat schaars is is duur.
Bij een mandat simple, zie je 3-4 advertenties van hetzelfde huis (bijvoorbeeld op Seloger), vaak ook nog tegen verschillende verkoopprijzen. Dit heeft als psychologisch effect bij de koper dat hij denkt dat het huis niet verkocht wordt, en er dus waarschijnlijk wel een probleem zal zijn.
Uit de praktijk
Tijdens mijn zeven jaar als makelaar heb ik natuurlijk meegemaakt dat mensen zeiden:
“We hebben geen makelaar nodig. We kunnen dit zelf.”
En soms hadden ze gelijk.
Er waren kopers die zeer goed voorbereid waren, uitstekend Frans spraken en precies wisten wat ze wilden.
Maar ik heb ook situaties gezien waarin mensen aanvankelijk dachten dat ze alles zelf konden regelen en later ontdekten hoeveel verschillende zaken er bij een Franse aankoop kwamen kijken.
Mijn conclusie is daarom nooit geweest dat je altijd een makelaar nodig hebt.
Mijn conclusie is eerder:
Wees eerlijk tegenover jezelf over wat je wel en niet weet.
Dat is bij een aankoop van enkele honderdduizenden euro’s een veel verstandiger uitgangspunt dan proberen koste wat kost de makelaarskosten te vermijden.
Vergelijkingslijst makelaar of geen makelaar?
| Zonder makelaar | Met makelaar | |
|---|---|---|
| Makelaarskosten | Geen | Ja, afhankelijk van de verkoop |
| Rechtstreeks contact met eigenaar | Ja | Meestal via makelaar |
| Zelf onderhandelen | Ja | Makelaar kan onderhandelen |
| Marktkennis | Zelf opbouwen | Makelaar kan lokale kennis hebben |
| Administratieve begeleiding | Zelf regelen | Vaak meer begeleiding |
| Juridische controle | Notaris | Notaris |
| Bouwkundige controle | Zelf regelen | Via de makelaar |
| Tijdsinvestering | Groter | Veel kleiner |
| Geschikt voor ervaren koper | Soms | Toch nuttige hulp |
| Geschikt voor eerste aankoop in Frankrijk | Zeker niet | Absoluut nodig |
Niets is absoluut !
Een slechte makelaar kan weinig waarde toevoegen.
Een uitstekende makelaar kan juist heel veel waarde toevoegen.
De kwaliteit van de persoon is belangrijker dan het feit dat er wel of geen makelaar tussen zit.
Wat zou ik zelf doen?
Als ik vandaag als Nederlander voor het eerst een huis in Frankrijk zou kopen, zou ik niet beginnen met de vraag:
“Hoe kan ik de makelaarskosten vermijden?”
Ik zou beginnen met:
“Hoe zorg ik ervoor dat ik een goede woning koop tegen een goede prijs, zonder onaangename verrassingen?”
Als daar een goede makelaar bij helpt, dan zijn de makelaarskosten geen kostenpost maar maken simpelweg deel uit van de investering.
Maar als ik de markt goed ken, Frans spreek, voldoende tijd heb en weet wat ik doe, zou ik ook zonder makelaar kunnen kopen. Eventueel met de hulp vaneen ervaren tussenpersoon.
Het gaat uiteindelijk niet om de vraag wie de woning aan je verkoopt.
Het gaat erom dat je aan het einde van het proces met een goed gevoel de sleutel in ontvangst neemt.
Mijn persoonlijke tip
Na zeven jaar in de Franse makelaardij heb ik misschien een enigszins verrassend advies:
Ik zou niet automatisch voor een makelaar kiezen. Maar ik zou ook niet automatisch zonder makelaar willen kopen.
Analyseer jouw situatie eerlijk !
Hoe goed spreek je Frans?
Hoe goed ken je de Franse vastgoedmarkt?
Heb je tijd om alles zelf uit te zoeken?
Kun je onderhandelen?
Begrijp je de Franse documenten?
En misschien wel de belangrijkste vraag:
Weet je wanneer je hulp moet inschakelen?
En wanneer je dat weet, kun je heel bewust beslissen welke onderdelen je zelf doet en waarvoor je professionele hulp inschakelt.
Een tweede woning in Frankrijk: fundamentele overwegingen
Voor veel Nederlandrs begint hun liefde voor Frankrijk met een vakantie.
Je komt er een paar weken per jaar, je geniet van het klimaat, het eten, de ruimte en het Franse leven en op een gegeven moment ontstaat de gedachte:
“Waarom zouden we hier niet een eigen huis kopen?”
Een eigen huis in Frankrijk kan inderdaad fantastisch zijn. Je hebt altijd een plek waar je naartoe kunt, je hoeft niet ieder jaar een vakantiehuis te huren en naarmate je ouder wordt kan het bovendien een eerste stap zijn in de richting van een definitieve verhuizing.
Overweeg echter het volgende:
Een tweede woning in Frankrijk is niet hetzelfde als een vakantiehuis dat je alleen maar gebruikt wanneer je er zin in hebt. Je wordt ook eigenaar van een woning die onderhouden, verzekerd en belast moet worden.
De vraag is daarom niet alleen:
“Kunnen we het betalen?”
Maar vooral:
“Past een tweede woning in Frankrijk werkelijk bij ons leven?”
Waarom een tweede woning aantrekkelijk kan zijn
Er zijn natuurlijk goede redenen om een huis in Frankrijk te kopen.
Je hebt altijd je eigen plek
Je hoeft niet ieder jaar opnieuw een vakantiehuis te zoeken.
Je kunt vertrekken wanneer je wilt en ook voor een langere periode blijven.
Dat laatste wordt voor veel mensen interessanter wanneer ze met pensioen gaan.
Je leert Frankrijk veel beter kennen
Als je iedere zomer twee weken naar Frankrijk gaat, leer je vooral het vakantie-Frankrijk kennen.
Wanneer je een eigen woning hebt en er meerdere keren per jaar verblijft, ontdek je ook:
- de winter;
- de herfst;
- het dagelijkse leven;
- de lokale winkels;
- de buren;
- de Franse administratie;
- en vooral de mensen die er permanent wonen.
Tijdens een verblijf van enkele maanden maak je ècht kennis met hetFranse leven, waardoor een eventuele beslissing om er definitief te gaan wonen veel weloverwogener is.
Een tweede woning kan een tussenstap naar emigratie zijn
Dit vind ik persoonlijk een van de interessantste aspecten.
Je hoeft niet noodzakelijk de beslissing te nemen:
“Volgend jaar emigreren we naar Frankrijk.”
Je kunt het ook geleidelijk aanpakken.
Eerst een woning kopen.
Daar vervolgens enkele jaren regelmatig verblijven.
Langzaam ontdekken:
Waar willen we eigenlijk wonen?
Bevalt het ons ook buiten het vakantieseizoen?
Hoe is het om hier in november of februari te zijn?
Kunnen we ons voorstellen hier permanent te wonen?
Voor iemand die nog twijfelt over emigratie kan een tweede woning daarom een uitstekende manier zijn om Frankrijk beter te leren kennen.
Maar er zit ook een risico aan.
Het gevaar: je koopt een vakantiegevoel
Dit is misschien wel mijn belangrijkste waarschuwing.
Wanneer je tijdens een vakantie een huis gaat bekijken, zie je Frankrijk op zijn aantrekkelijkst.
De zon schijnt.
De restaurants zitten vol.
De markt is gezellig.
Iedereen lijkt ontspannen.
Maar je gaat niet noodzakelijk op zoek naar een woning in Frankrijk om daar twee weken per jaar vakantie te vieren.
Je koopt misschien een woning waar je over tien of twintig jaar een groot deel van het jaar wilt wonen.
Daarom zou ik een potentiële tweede woning ook eens bekijken in een heel ander seizoen.
Ga eens in november kijken.
Of in januari.
Dan zie je een heel ander Frankrijk.
En misschien ontdek je dat het dorp waar je in augustus verliefd op werd, in de winter vrijwel uitgestorven is.
Waar moet je de woning kopen?
De keuze van de locatie is super belangrijk !
Je moet jezelf bijvoorbeeld afvragen:
- Hoe ver is het van Nederland?
- Hoe gemakkelijk is het bereikbaar met de auto?
- Is er een luchthaven in de buurt?
- Zijn er winkels?
- Is er een huisarts?
- Hoe ver is het ziekenhuis?
- Is het dorp het hele jaar door bewoond?
- Hoe is het klimaat in de winter?
- Kun je er later permanent wonen?
Dat laatste punt zou ik vooral niet vergeten.
Wanneer je nu 55 of 60 bent, lijkt een woning die alleen bereikbaar is met de auto misschien geen probleem.
Maar hoe ziet je leven eruit over vijftien jaar?
Denk niet alleen aan de aankoopprijs
Een tweede woning kost meer dan de prijs die je aan de verkoper betaalt.
Je hebt onder andere te maken met:
- notariskosten en belastingen bij aankoop;
- taxe foncière;
- eventueel taxe d’habitation voor een tweede woning;
- verzekering;
- elektriciteit;
- water;
- internet;
- onderhoud;
- tuinonderhoud;
- eventuele kosten van een zwembad;
- reparaties;
- en eventueel kosten voor een beheerder wanneer je zelf niet in Frankrijk bent.
Bij een appartement komen daar de charges de copropriété bij.
Wat gebeurt er als je er niet bent?
Dit wordt vaak onderschat.
Een tweede woning die zes of acht maanden per jaar leegstaat, heeft toch aandacht nodig.
Wie controleert bijvoorbeeld:
- of er geen lekkage is;
- of de verwarming werkt;
- of er geen stormschade is;
- of het dak geen problemen heeft;
- of de elektriciteit in orde is;
- of de tuin niet volledig overwoekerd is?
Als je ver weg woont moet je daar een oplossing voor hebben.
Je kunt dat zelf organiseren.
Maar je kunt ook iemand lokaal inschakelen.
Dat kost geld, maar kan veel zorgen voorkomen.
En verhuren?
Veel eigenaren denken:
“Dan verhuren we het huis wanneer we er zelf niet zijn.”
Dat kan een interessante oplossing zijn.
De huurinkomsten kunnen een deel van de jaarlijkse kosten compenseren.
Maar verhuur betekent ook dat je een kleine ondernemingachtige activiteit organiseert.
Je krijgt te maken met:
- huurders;
- schoonmaak;
- sleutelbeheer;
- onderhoud;
- administratie;
- belastingen;
- verzekeringen;
- en eventueel lokale regels voor toeristische verhuur;
- belasting over je inkomen.
Bovendien wil je misschien juist zelf in Frankrijk zijn tijdens de periodes waarin de woning het meest aantrekkelijk is.
En dat zijn vaak ook de periodes waarin je de hoogste huur kunt vragen.
Een tweede woning is niet automatisch een goede investering
Hier zou ik als voormalig vastgoedprofessional voorzichtig mee zijn.
Een huis in Frankrijk kan een uitstekende investering zijn.
Maar het kan ook gewoon een consumptie zijn.
Als je een woning koopt omdat je er graag tijd wilt doorbrengen, is dat helemaal geen probleem.
Je hoeft niet op ieder onderdeel van je leven rendement te behalen.
Maar wees daar dan eerlijk over tegenover jezelf.
Koop niet een woning voor €250.000 omdat je denkt:
“De huizenprijzen zullen hier de komende tien jaar wel verdubbelen.”
Dat weet niemand.
Praktijkvoorbeeld:
Ik heb zelf mijn woning in de Ardèche in een dure tijd gekocht, en in een dip van de markt moeten verkopen. Daarbij heb ik aardig wat veren gelaten !
Koop een tweede woning vooral omdat je er daadwerkelijk gebruik van wilt maken en omdat de totale kosten passen binnen je financiële situatie.
Wat gebeurt er met de woning wanneer je uiteindelijk naar Frankrijk verhuist?
Dit is een interessante vraag voor Nederlanders die een tweede woning kopen met een mogelijke emigratie in gedachten.
Wanneer je later daadwerkelijk in Frankrijk gaat wonen, verandert je fiscale situatie.
De woning die eerst je tweede woning was, kan dan je résidence principale worden.
Dat kan onder andere gevolgen hebben voor de taxe d’habitation en voor de fiscale behandeling bij een eventuele latere verkoop.
Ook je Nederlandse fiscale woonplaats verandert natuurlijk.
Daarom kan een tweede woning inderdaad een eerste stap richting emigratie zijn.
Maar ik zou niet uitsluitend om fiscale redenen een tweede woning kopen.
En wat als je na een paar jaar toch niet wilt emigreren?
Ook dat moet je vooraf bedenken.
Misschien ontdek je na vijf jaar dat Frankrijk fantastisch is voor vakanties, maar dat je toch liever permanent in Nederland blijft.
Dan zit je met een Franse woning die je misschien nog steeds graag gebruikt.
Dat hoeft helemaal geen probleem te zijn.
Maar je moet wel weten wat je mogelijkheden zijn:
- houden en zelf gebruiken;
- gedeeltelijk verhuren;
- volledig verhuren;
- verkopen.
En bij verkoop kunnen fiscale gevolgen ontstaan, bijvoorbeeld rond de plus-value immobilière.
Het is daarom verstandig om ook bij de aankoop al na te denken over een eventuele toekomstige verkoop. Probeer een inschatting van de toekomstige markt van onroerend goed ter plekke te maken, om een idee te krijgen over de toekomstige verkoopbaarheid van de woning. Ik kan je daarmee helpen omdat ik 7 jaar als makelaar gewerkt heb.
Een tweede woning versus meteen emigreren
Voor iemand die serieus overweegt om naar Frankrijk te emigreren, zie ik eigenlijk drie mogelijkheden.
| Situatie | Voordeel | Mogelijk nadeel |
|---|---|---|
| Eerst huren in Frankrijk | Veel vrijheid, weinig risico | Je bouwt geen eigendom op |
| Tweede woning kopen | Eigen plek en Frankrijk beter leren kennen | Kosten en verplichtingen |
| Meteen emigreren | Je begint direct aan je nieuwe leven | Grote beslissing, moeilijker terug te draaien |
Er is dus niet één juiste keuze.
Het hangt vooral af van je leeftijd, financiële situatie, gezinssituatie en hoeveel zekerheid je nodig hebt.
Een belangrijk punt voor toekomstige emigranten
Als je een tweede woning koopt met het idee:
“Dit wordt later onze woning wanneer we met pensioen gaan,”
dan zou ik de aankoop ook met dat toekomstige doel bekijken.
Een huis dat nu perfect is voor vakanties, hoeft over tien jaar niet de ideale permanente woning te zijn.
Denk bijvoorbeeld aan:
- gelijkvloers wonen;
- een slaapkamer en badkamer op de begane grond;
- winkels op korte afstand;
- openbaar vervoer;
- medische voorzieningen;
- bereikbaarheid;
- en voldoende comfort in de winter.
Dat klinkt misschien minder romantisch dan een mooi stenen huis boven op een heuvel.
Maar later kan het juist ontzettend belangrijk worden.
Een tweede woning in Frankrijk: welke belastingen?
Als je een tweede woning bezit, moet je in ieder geval rekening houden met de taxe foncière.
Afhankelijk van de situatie kan ook de taxe d’habitation voor een tweede woning van toepassing zijn.
Daarnaast kunnen er fiscale gevolgen zijn wanneer je de woning verhuurt of wanneer je haar later verkoopt.
En wanneer je totale vastgoedvermogen groot genoeg is, kan ook de IFI relevant worden.
Dat betekent niet dat een gewone tweede woning meteen tot een grote fiscale last leidt.
Maar je moet de verschillende belastingen wel meenemen in je berekening.
Mijn persoonlijke tip
Als je mij vraagt of een tweede woning in Frankrijk verstandig is, dan kan ik niet meteen ja of nee zeggen.
Ik zou eerst drie vragen stellen:
1. Hoe vaak ga je de woning werkelijk gebruiken?
2. Kun je de woning ook financieel dragen wanneer je er tijdelijk niet naartoe kunt?
3. Zou je er over tien of vijftien jaar nog steeds graag willen wonen?
Als het antwoord op alle drie positief is, kan een tweede woning een heel mooie beslissing zijn.
Maar als je eigenlijk alleen twee weken per jaar naar Frankrijk gaat, zou ik de aankoop veel kritischer bekijken.
Een woning kopen is immers een veel grotere financiële verplichting dan ieder jaar een vakantiehuis huren.
Mijn conclusie
Een tweede woning in Frankrijk kan een geweldige manier zijn om meer van het Franse leven te genieten en tegelijkertijd te ontdekken of Frankrijk op termijn misschien je permanente woonland kan worden.
Maar ik zou de beslissing niet alleen nemen vanuit emotie. Kijk naar de totale jaarlijkse kosten, de locatie, het gebruik gedurende het hele jaar en je toekomstige plannen.
Vooral voor Nederlanders die later willen emigreren kan een tweede woning een goede tussenstap zijn. Maar dan zou ik de woning ook daadwerkelijk kiezen met het oog op je toekomstige leven in Frankrijk, en niet alleen op basis van hoe aantrekkelijk ze tijdens een zomervakantie lijkt.
Mijn advies: probeer voordat je koopt eerst eens enkele maanden in de betreffende omgeving te wonen, bij voorkeur ook buiten het hoogseizoen. Dan ontdek je veel sneller of je verliefd bent op Frankrijk, of alleen op je vakantie in Frankrijk.
10. De verkoper geeft je krediet, hoe werkt dat ?
Wat is een « crédit vendeur »?
Een crédit vendeur is een vorm van vastgoedfinanciering waarbij de verkoper zelf een lening verstrekt aan de koper, in plaats van dat de volledige aankoopprijs door een bank wordt gefinancierd.
Een eenvoudig voorbeeld
Een huis kost € 250.000.
- Je betaalt € 100.000 bij de aankoop.
- De verkoper « leent » je de resterende € 150.000.
- Je betaalt die € 150.000 vervolgens terug aan de verkoper, bijvoorbeeld over 10 jaar, met of zonder rente, afhankelijk van de gemaakte afspraken.
De constructie wordt normaal gesproken via de notaris vastgelegd en er worden garanties voor de verkoper ingebouwd.
Twee veelvoorkomende mogelijkheden
1. Volledig crédit vendeur
De verkoper financiert vrijwel het hele bedrag dat de koper niet direct kan betalen.
Aankoopprijs: € 250.000
Eigen geld: € 50.000
Crédit vendeur: € 200.000
2. Gedeeltelijk crédit vendeur
Een bank financiert een deel en de verkoper financiert het resterende bedrag.
Aankoopprijs: € 250.000
Eigen geld: € 75.000
Bank: € 125.000
Crédit vendeur: € 50.000
Dit kan bijvoorbeeld interessant zijn wanneer de koper niet voldoende bankfinanciering kan krijgen.
Waarom zou een verkoper dit accepteren?
Dit kan interessant zijn wanneer hij zijn huis wil verkopen, maar de koper niet voldoende hypotheek bij een bank kan krijgen.
De verkoper kan bovendien rente ontvangen over het bedrag dat hij aan de koper uitleent.
Daar staat tegenover dat de verkoper een belangrijk risico neemt: als de koper niet meer betaalt, moet de verkoper gebruikmaken van de garanties die in de overeenkomst zijn vastgelegd.
En wat is het voordeel voor de koper?
Het belangrijkste voordeel is dat je een huis kunt kopen zonder dat je het volledige benodigde bedrag bij een bank hoeft te lenen.
Maar je moet goed kijken naar:
- de rente;
- de looptijd;
- het bedrag van de maandelijkse aflossingen;
- de garanties die de verkoper krijgt;
- wat er gebeurt wanneer je niet meer kunt betalen;
- en vooral de eventuele fiscale gevolgen voor de verkoper.
Belangrijk: een crédit vendeur is niet simpelweg een mondelinge afspraak zoals: « Je betaal je de rest over vijf jaar wel. » Bij de aankoop van onroerend goed moet dit juridisch goed worden vastgelegd via de notaris, zodat zowel koper als verkoper beschermd zijn.
11. Welke regio past bij mij ?
Frankrijk is al jarenlang een geliefd land voor Nederlanders en Belgen die dromen van een tweede woning, een huis voor hun pensioen of een definitieve verhuizing naar het buitenland. Maar waar kun je het beste zoeken? Aan de Atlantische kust, in een groen landschap met oude stenen huizen, in het zonnige zuiden of juist in een streek waar je voor een beperkt budget meer woonruimte kunt vinden?
Er bestaat geen regio die voor iedereen de beste keuze is. De ideale plek hangt af van je budget, het klimaat waarin je je prettig voelt, de afstand tot Nederland of België en vooral van de manier waarop je in Frankrijk wilt leven.
Sommige regio’s zijn al jarenlang populair bij buitenlandse huizenkopers. Andere zijn minder bekend, maar kunnen juist interessant zijn als je rust, ruimte en een betaalbare woning zoekt.
Hieronder vind je een overzicht van elf gebieden die het overwegen waard zijn. Niet als een officiële ranglijst, maar als een kennismaking met de verschillende mogelijkheden die Frankrijk te bieden heeft.
| Regio | Klimaat | Woningbudget | Wat maakt de regio aantrekkelijk? |
|---|---|---|---|
| Bretagne | Mild, wisselvallig | Gemiddeld tot hoog aan de kust | Zee, natuur, cultuur en een sterke regionale identiteit |
| Dordogne | Gematigd, warme zomers | Wisselend | Oude dorpen, kastelen, rivieren en landelijk wonen |
| Occitanie | Van mediterraan tot bergklimaat | Wisselend | Zon, kust, bergen en veel variatie |
| Normandië | Gematigd zeeklimaat | Wisselend | Groene landschappen, historie en goede bereikbaarheid |
| Bourgondië | Koudere winters, warme zomers | Vaak gunstiger buiten wijngebieden | Rust, ruimte, gastronomie en wijngaarden |
| Het Loiredal | Gematigd | Wisselend | Kastelen, cultuur, rivieren en groene landschappen |
| Charente | Mild oceanisch | Vaak relatief toegankelijk | Rustige dorpen, natuur en traditionele huizen |
| Provence-Alpes-Côte d’Azur | Veel zon, hete zomers | Hoog in populaire gebieden | Mediterrane levensstijl, markten en bergen |
| Les Landes | Oceanisch | Hoog aan de kust, gunstiger landinwaarts | Dennenbossen, stranden en buitenleven |
| Haute-Marne | Koude winters | Vaak relatief laag | Rust, ruimte en grotere woningen |
| Parijs | Gematigd | Zeer hoog | Cultuur, openbaar vervoer en stedelijke voorzieningen |
Let op: de woningbudgetten zijn relatieve indicaties, geen actuele prijsstatistieken. De prijzen hangen sterk af van de gemeente, de ligging, de staat en de oppervlakte van de woning.
En houd rekening met de realiteit van de klimaatsveranderingen.
De zomers zijn in het zuiden tegenwoordig snikheet, en bovendien is er in die regio’s meer risico’s op bosbranden, droogtes én overstromingen. In dat verband worden zou je prioriteit kunnen geven aan de volgende regio’s:
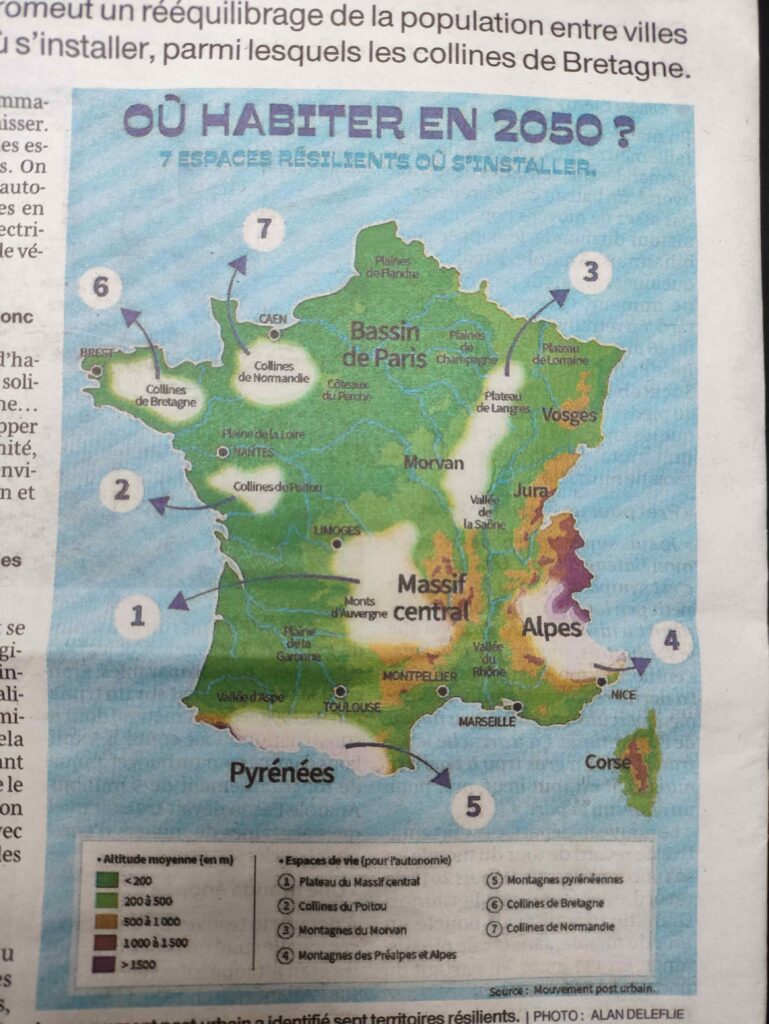
1. Bretagne: wonen aan zee, met een eigen karakter
De regio waar ik woon, en ik wil eerst graag het volgende kwijt:
Bretagne is niet erg populair onder Nederlanders omdat men ervan overtuigd is dat het er altijd regent. Ik kan ze zeggen dat dat absoluut niet het geval is. Zeker, het regent meer in het departement Finisterre, vooral in de regio van Brest en in het noorden van Côtes d’Armor, maar de Mobihan heeft een subtropisch klimaat. Ik heb palm- en olijfbomen in de tuin !
Bretagne ligt in het uiterste westen van Frankrijk en heeft een uitgesproken identiteit. De streek is trots op haar Keltische geschiedenis (ieder jaar een enorm “Festival Interceltique” te Lorient), traditionele muziek, eigen culturele erfgoed en maritieme verleden.
Bovendien is het tegenwoordig het mekka van de professionele zeilers (La Trinité sur Mer, Lorient).
De kustlijn is bijzonder afwisselend. Je vindt er ruige rotsen, beschutte baaien, lange zandstranden en kleine vissershavens. Ook het binnenland is aantrekkelijk, met groene landschappen, karakteristieke dorpen en historische stadjes.
Het klimaat is gematigd en sterk beïnvloed door de Atlantische Oceaan. De winters zijn doorgaans relatief mild, maar regen, wind en wisselvallig weer horen er ook bij. Als je vooral op zoek bent naar hete zomers en veel zon, voel je je wellicht meer thuis in Zuid-Frankrijk.
Voor wie is Bretagne geschikt?
Bretagne is interessant als je graag buiten bent, van de zee houdt en waarde hecht aan een levendige lokale gemeenschap. De regio spreekt zowel Franse als buitenlandse kopers aan.
Voor wat betreft marktprijzen:
Let bij je zoektocht naar een huis goed op de afstand tot de kust. Woningen vlak bij zee kunnen aanzienlijk duurder zijn dan huizen op enige afstand daarvan. Ook de bereikbaarheid van winkels, huisartsen en andere voorzieningen verdient aandacht als je er permanent wilt wonen.
Aangezien Bretagne steeds populairder wordt, ook onder invloed van de klimaatsveranderingen, is de kans groot dat de prijzen van onroerend goed zullen blijven stijgen.
Dus: als Bretagne je aantrekt, wacht dan niet te lang!
2. De Dordogne: het Frankrijk van oude dorpen en glooiende heuvels
De Dordogne, in de regio Nouvelle-Aquitaine, is bij veel Nederlanders en Belgen bekend als een aantrekkelijke plek om een huis te kopen. De streek heeft een landschap met beboste heuvels, rivieren, kastelen en dorpen met oude stenen huizen.
Plaatsen als Sarlat-la-Canéda trekken veel bezoekers, maar ook buiten de bekendste toeristische gebieden zijn er interessante dorpen en landelijke woningen te vinden. De streek heeft bovendien een lange geschiedenis, met prehistorische vindplaatsen, middeleeuwse kastelen en historische stadjes.
Het leven speelt zich hier voor een belangrijk deel buiten af. Wandelen, fietsen, kanoën en lokale markten bezoeken zijn voor veel bewoners onderdeel van het dagelijks leven.
Wat moet je weten voordat je hier een huis koopt?
De Dordogne is geen uniforme huizenmarkt. Een woning in een geliefd toeristisch dorp kan een heel andere prijs hebben dan een vergelijkbaar huis in een minder bekende gemeente. Ook de staat van onderhoud maakt veel verschil.
Als je het hele jaar in de Dordogne wilt wonen, kijk dan niet alleen naar de woning zelf. Hoe ver liggen de dichtstbijzijnde winkels, medische voorzieningen en grotere plaatsen? En hoe levendig is het dorp buiten het zomerseizoen?
Als je rust, natuur en een traditioneel Frans landschap zoekt, kan deze streek een uitstekende keuze zijn.
3. Occitanie: van de Pyreneeën tot de Middellandse Zee
Occitanie beslaat een groot gebied in het zuiden van Frankrijk. De regio loopt van de Middellandse Zeekust tot de Pyreneeën en omvat zowel levendige steden als rustige landelijke gebieden.
In en rond steden als Toulouse en Montpellier vind je werkgelegenheid, onderwijs, cultuur en uitgebreide voorzieningen. Als je liever landelijk woont, kun je kijken naar het achterland, de heuvels van de Gers, de Aude of de gebieden rond de uitlopers van de Pyreneeën.
De landschappen en leefomstandigheden verschillen sterk. Aan de kust en in sommige populaire plaatsen kan de woningmarkt behoorlijk prijzig zijn. Verder landinwaarts zijn er soms meer mogelijkheden als je een beperkter budget hebt.
Het klimaat is in grote delen van de regio zonnig, met warme zomers. In de bergen zijn de winters kouder en is sneeuw mogelijk. Ook moet je in bepaalde gebieden rekening houden met hittegolven, droogte of plaatselijke overstromingen.
Waarom deze regio overwegen?
Occitanie biedt veel variatie. Je kunt er kiezen voor een stadsleven, een huis in een wijndorp of een woning in een bergachtig landschap. Die verscheidenheid maakt de regio interessant voor mensen met uiteenlopende woonwensen.
Zoals in alle regio’s: De ervaring van wonen in een kustplaats, een stad als Toulouse of een klein dorp in het binnenland kan nauwelijks meer van elkaar verschillen.
4. Normandië: groen, historisch en relatief goed bereikbaar
Normandië ligt in het noordwesten van Frankrijk en is voor veel Nederlanders en Belgen een van de gemakkelijker bereikbare regio’s. Dat is een praktisch voordeel als je regelmatig naar je familie in Nederland of België wilt reizen.
De streek staat bekend om haar groene weilanden, appelboomgaarden, karakteristieke boerderijen en afwisselende kust. Ook de geschiedenis is overal aanwezig. De invasiestranden van 1944, historische steden en de beroemde Mont-Saint-Michel trekken bezoekers uit de hele wereld.
Het zeeklimaat zorgt doorgaans voor gematigde temperaturen. De zomers zijn meestal minder heet dan in het zuiden, terwijl het weer regelmatig wisselvallig kan zijn.
Is Normandië interessant als je een huis wilt kopen?
Als je een permanente woonplaats zoekt in een groene omgeving, zonder extreem warme zomers, is Normandië zeker het overwegen waard.
De prijzen lopen uiteen. Woningen aan de kust en in bekende toeristische plaatsen kunnen duur zijn, terwijl je landinwaarts meer huis en grond voor je geld krijgt.
Let wel op de ligging van de woning ten opzichte van dagelijkse voorzieningen. Een vrijstaande boerderij op het platteland kan aantrekkelijk lijken, maar een auto is er vaak onmisbaar.
Normandië is vooral interessant als je een rustig leven zoekt, graag tuiniert of wandelt en niet te ver van Nederland of België wilt wonen.
5. Bourgondië: ruimte, gastronomie en een rustig leven
Bourgondië, tegenwoordig grotendeels onderdeel van de regio Bourgogne-Franche-Comté, heeft een sterke reputatie op het gebied van wijn, gastronomie en historisch erfgoed. Maar de streek is meer dan dat.
Het landschap bestaat uit glooiende heuvels, landbouwgebieden, wijngaarden, bossen en kleine historische steden. Buiten de bekendste wijngebieden zijn er dorpen waar het dagelijks leven nog een rustig tempo heeft.
Het klimaat heeft meer continentale kenmerken dan aan de Atlantische kust. Dat betekent dat de winters kouder kunnen zijn en de zomers warm.
Waar vind je mogelijkheden?
De prijzen verschillen aanzienlijk tussen de bekende wijngebieden en minder populaire delen van de streek. De Côte-d’Or rond Dijon en de beroemde wijngebieden hebben een ander prijsniveau dan bijvoorbeeld delen van de Nièvre of de Morvan.
Ook hier geldt: Als je vooral ruimte en natuur zoekt, kan het binnenland interessant zijn. Daar zijn soms grotere huizen met tuinen of bijgebouwen te vinden.
Een aandachtspunt is de leefbaarheid in kleine dorpen. Sommige plaatsen hebben nog een bakker, winkel en andere voorzieningen; elders moet je voor vrijwel alles de auto nemen. Bezoek de omgeving daarom niet alleen in de zomer, maar probeer ook een indruk te krijgen van het dagelijks leven buiten het toeristenseizoen.
6. Het Loiredal: kastelen, cultuur en een afwisselend landschap
Het Loiredal staat bekend om zijn kastelen, wijngaarden en historische steden. De streek rond de Loire wordt vaak de tuin van Frankrijk genoemd, mede vanwege de vruchtbare grond en het groene landschap.
Bekende kastelen zoals Chambord en Chenonceau geven de omgeving een bijzondere historische uitstraling. Tegelijkertijd vind je er gewone woonplaatsen, landbouwgebieden en dorpen waar het leven niet uitsluitend om toerisme draait.
Het klimaat is over het algemeen gematigd, al zijn er verschillen tussen het westelijke deel en de gebieden verder landinwaarts.
Voor wie is het Loiredal aantrekkelijk?
Deze streek kan goed bij je passen als je graag cultuur combineert met een landelijk leven. Je kunt er wandelen, fietsen, lokale markten bezoeken en genieten van de regionale gastronomie.
De bereikbaarheid is een voordeel in verschillende delen van het gebied, vooral in de buurt van grotere steden en spoorverbindingen. De exacte reistijd naar Nederland of België hangt uiteraard af van waar je woont en hoe je reist.
Houd er rekening mee dat het Loiredal een groot gebied is. Een woning in de buurt van Tours of Angers biedt andere mogelijkheden dan een huis in een klein dorp verder van de stedelijke voorzieningen.
7. Charente: het rustige zuidwesten van Frankrijk
De Charente ligt in Nouvelle-Aquitaine, ten noorden van Bordeaux en ten oosten van de kustgebieden. Het departement is minder bekend dan de Dordogne, maar kan juist daarom interessant zijn als je buiten de drukste toeristische gebieden wilt zoeken.
Het landschap bestaat uit glooiende velden, rivieren, wijngaarden en dorpen met traditionele stenen huizen. De stad Cognac is internationaal bekend vanwege de gelijknamige drank. Angoulême heeft een historisch centrum en een sterke reputatie op het gebied van strips en beeldverhalen.
Het klimaat is relatief mild, met invloeden van de Atlantische Oceaan. De zomers zijn doorgaans warm, zonder dat de regio dezelfde mediterrane omstandigheden heeft als de kust van de Provence.
Wat maakt Charente interessant?
Als je op zoek bent naar een landelijk huis, een tuin en een rustiger tempo, is Charente een streek om te onderzoeken. In sommige gebieden zijn de woningprijzen aantrekkelijker dan in bekende toeristische regio’s.
Maar ook hier geldt dat goedkoop niet automatisch voordelig betekent. Een oude woning kan investeringen vereisen in isolatie, verwarming, dakbedekking of sanitaire voorzieningen.
Kijk daarnaast naar de afstand tot Angoulême, Cognac of een andere plaats waar je terechtkunt voor winkels, medische zorg en administratieve zaken.
8. Provence-Alpes-Côte d’Azur: zon en een uitgesproken levensstijl
Als je aan Zuid-Frankrijk denkt, komt je al snel uit bij de Provence en de Côte d’Azur. De regio Provence-Alpes-Côte d’Azur, vaak afgekort tot PACA, combineert de Middellandse Zeekust met Provençaalse dorpen, heuvels en berggebieden.
De omgeving is zeer gevarieerd. Aan de kust vind je bekende plaatsen en een internationale sfeer. Verder landinwaarts liggen dorpen met markten, oude huizen en landschappen met olijfbomen en lavendel. In de Alpen zijn bergsporten en wintersport mogelijk.
De zon en het mediterrane klimaat zijn voor veel kopers belangrijke redenen om hier een woning te zoeken. Tegelijkertijd kunnen de zomers zeer heet zijn en komen droogte en bosbrandgevaar in bepaalde gebieden voor.
Is dit de juiste regio voor jou?
Allereerst een waarschuwing: Bedenk je twee keer als je je permanent wilt installeren. Het is uiterst moeilijk om “ertussen” te komen met de lokale bevolking. Ik ken meerdere verhalen, ook/vooral van Fransen die er na een paar jaar weer vertrokken zijn. Ze werden simpelweg geboycot.
De Provence kan aantrekkelijk zijn als je graag buiten leeft, houdt van markten en gastronomie en veel waarde hecht aan zonnig weer.
De Côte d’Azur kent echter een relatief hoge vraag naar woningen en daardoor vaak hoge prijzen. Ook in populaire dorpen van de Luberon en andere geliefde delen van de Provence kan de woningmarkt duur zijn.
Als je een beperkter budget hebt, kun je beter verder landinwaarts kijken of minder bekende plaatsen onderzoeken. Controleer daarbij niet alleen de aankoopprijs, maar ook de bereikbaarheid, de zomerse drukte en de kosten voor koeling of onderhoud.
9. Les Landes: bossen, stranden en de Atlantische Oceaan
Het departement Landes ligt in het zuidwesten van Frankrijk, ten zuiden van Bordeaux. Het staat bekend om zijn uitgestrekte dennenbossen, lange zandstranden en kustplaatsen waar surfen een belangrijke rol speelt.
De natuur is een van de grootste troeven van de streek. Je kunt er wandelen, fietsen en lange tochten maken door de bossen. Aan de kust zijn er volop mogelijkheden om van zee en strand te genieten.
Het klimaat is oceanisch, met relatief milde winters en warme zomers. De Atlantische kust brengt echter ook wind, regen en soms stevige stormen met zich mee.
Een woning zoeken in Les Landes
Als je van de kust en de natuur houdt, kan Les Landes een aantrekkelijke keuze zijn. Maar de prijs van een woning hangt sterk af van de ligging. Plaatsen vlak bij zee zoals het bassin van Arcachon of populaire surfgebieden zijn erg duur.
Verder landinwaarts kan de situatie heel anders zijn. Daar vind je meer bosrijke gebieden en landelijke dorpen, maar soms ook minder voorzieningen.
Let bij woningen in of nabij bosgebieden op brandrisico, verzekerbaarheid en de bereikbaarheid van winkels en medische diensten. Als je er permanent wilt wonen, is het bovendien verstandig te onderzoeken hoe levendig de omgeving buiten het zomerseizoen blijft.
10. De Haute-Marne: een alternatief als je vooral ruimte zoekt
Niet iedereen wil of kan een woning kopen in een bekende toeristische streek. Als je een beperkt budget hebt en vooral een huis met ruimte zoekt, kun je ook kijken naar minder bekende departementen.
De Haute-Marne, in de regio Grand Est, ligt tussen onder meer de Champagnegebieden en Bourgondië. Het landschap bestaat uit bossen, heuvels, rivieren en kleine steden en dorpen.
De streek trekt minder toeristische aandacht dan de kustgebieden of Zuid-Frankrijk. Dat kan een voordeel zijn als je niet per se dicht bij zee of in een bekende plaats wilt wonen.
Wat zijn de voor- en nadelen?
In minder gewilde delen van Frankrijk vind je bijna altijd aanzienlijk meer woonruimte voor hetzelfde budget. Denk bijvoorbeeld aan een vrijstaand huis met tuin of een oude dorpswoning.
Daar staat tegenover dat het klimaat continentaler is, met koudere winters dan in het zuiden. Ook kunnen voorzieningen verder uit elkaar liggen en is de lokale huizenmarkt minder dynamisch.
De Haute-Marne is daarom vooral het onderzoeken waard als je prioriteiten liggen bij ruimte, rust en een beperkte aankoopprijs. Ga niet alleen af op foto’s of advertenties: bezoek de omgeving en onderzoek welke voorzieningen je daadwerkelijk nodig hebt.
11. Parijs: een heel ander soort wonen in Frankrijk
Parijs vormt een uitzondering in dit overzicht. De Franse hoofdstad is een internationale metropool, bekend om haar musea, architectuur, gastronomie en culturele leven.
De stad biedt uitstekende openbaarvervoersverbindingen, veel voorzieningen en een grote verscheidenheid aan wijken. Van het historische centrum tot de meer residentiële buurten: de sfeer kan per wijk sterk verschillen.
Voor Nederlanders en Belgen die in Frankrijk willen wonen, is Parijs vooral interessant als je een stedelijke levensstijl zoekt, dicht bij cultuur en voorzieningen wilt zijn of je werk aan de hoofdstad wilt verbinden.
Een woning kopen in Parijs
De woningprijzen liggen er doorgaans veel hoger dan in landelijke delen van Frankrijk. Je moet al gauw rekenen met € 8000 tot € 10.000 per m2, maar ook hier hangt alles af van de specifieke lokatie.
Ook de woonlasten, de staat van het appartement en de kosten van een copropriété verdienen aandacht. Als je een woning koopt, moet je bovendien goed kijken naar de gemeenschappelijke delen van het gebouw, de geplande werkzaamheden en de bijbehorende kosten.
Parijs is dus niet voor iedereen de logische keuze, maar als je bewust voor het stadsleven kiest, kan het een bijzonder aantrekkelijke woonplaats zijn.
Welke regio past bij jouw plannen?
De regio die het beste bij je past, is niet noodzakelijk de streek die het vaakst in reisgidsen of op vastgoed websites verschijnt. Een prachtige omgeving kan minder geschikt blijken als je er buiten het seizoen nauwelijks voorzieningen vindt. Een minder bekende streek kan juist heel goed aansluiten bij je wensen.
Bij het vergelijken van regio’s zijn vijf vragen bijzonder nuttig:
Wat is je totale budget? Houd niet alleen rekening met de aankoopprijs, maar ook met de aankoopkosten, eventuele verbouwingen, belastingen en het onderhoud.
Wil je permanent wonen of een tweede woning? Voor permanent verblijf zijn bereikbaarheid, gezondheidszorg en dagelijkse voorzieningen vaak belangrijker dan voor een vakantiehuis.
Welk klimaat past bij je? Veel zon klinkt aantrekkelijk, maar ook hitte, droogte, wind en koude winters verdienen aandacht.
Hoe belangrijk is de afstand tot Nederland of België? Als je regelmatig familie bezoekt, kan een goed bereikbare regio veel verschil maken.
Wil je in een dorp, een kleine stad of op het platteland wonen? Dat bepaalt niet alleen de sfeer, maar ook je dagelijkse verplaatsingen en de mate waarin je afhankelijk bent van een auto.
Mijn persoonlijke tip: kies niet te snel voor een regio omdat je er een fijne vakantie hebt gehad. Een paar weken vakantie geven een ander beeld dan het dagelijks leven gedurende twaalf maanden.
Bezoek je favoriete streek daarom ook eens in een minder drukke periode. Maak kennis met de omgeving, doe je boodschappen, informeer naar medische voorzieningen en bekijk hoe ver je voor dagelijkse activiteiten moet reizen.
Een huis kopen in Frankrijk begint uiteindelijk niet bij de woning, maar bij de vraag waar je prettig wilt leven. Als je die vraag eerst beantwoordt, wordt het veel gemakkelijker om gericht te zoeken en een keuze te maken waar je op lange termijn tevreden mee bent.
Op toekomstinfrankrijk.nl vind je meer informatie over wonen in Frankrijk, de Franse administratie en de praktische zaken die komen kijken bij een verhuizing naar het land.
Tot slot
Een huis kopen in Frankrijk is een belangrijke beslissing waarbij veel meer komt kijken dan alleen het vinden van een mooie woning. De aankoopprocedure, het compromis de vente, de notaris, de diagnostics, de copropriété en alle bijkomende kosten verdienen allemaal de nodige aandacht. Juist voor Nederlanders die de Franse taal, regels en gewoontes nog niet volledig kennen, kan het prettig zijn om iemand naast zich te hebben die de Franse vastgoedwereld uit eigen ervaring kent. Met mijn zeven jaar ervaring als makelaar en mijn jarenlange ervaring met wonen en werken in Frankrijk kan ik je helpen om de verschillende stappen te begrijpen, de juiste vragen te stellen en met meer zekerheid je beslissing te nemen. Je hoeft het Franse avontuur dus niet alleen uit te zoeken: ik kan je begeleiden waar dat voor jou daadwerkelijk meerwaarde heeft.